None分类3
管理新典范─柔性管理
据统计,在美国女性领导的企业员工人数,超过「财富杂志」前五百大企业雇用员工的总和,且女性所拥有的公司行号在中小企业中是成长最快的。
柔性领导的魅力何在?
传统经济活动下强调的阳刚管理方式,正面临前所未有的挑战,在以资讯为主体的经济体系中,大家都受过良好的教育,也开始为自己著想,并期望自我管理。因此,今日的管理已不再适合像军事化管理那般,一个口令一个动作的「命令方式」。
取而代之的是,支持员工、鼓励员工并赋予所需的权力,使员工乐于表现出自己最好的一面。同时在与公司互利共生的前题下,使全体员工对公司的前程与价值做出具体的承诺,达到公司与个人双赢的局面。有人把这样的管理改革称之为「柔性管理」,因为在这方面做得最好的企业领导人,绝大部分是女性。
美国管理大师汤姆.彼德斯(Tom Peters'《追求卓越》一书作者)发现'90年代以后的成功企业展现以下特质:
.公司组织架构较单纯。
.各事业体较具自主性。
.走向差异化,提供高附加价值的商品与服务,创造市场利基。
.注重品质。
.重视服务。
.对市场反应灵敏。
.加速创新的脚步。
.雇用受过良好训练、有弹性的员工,借以提高产品的附加价值。
上述这些特质正是柔性管理所强调的,同时,这一个趋势所造成的影响力也必将延伸到21世纪。接下来介绍2个在日本实行柔性管理的成功实例。
信任员工简化流程
〈案例一〉
日本花王公司为了降低营运成本,全面检讨内部稽核制度的成本结构,首先从检查同仁出差费之报支方式著手。该公司发现报支手续繁复,领一笔小钱要经过7个人的审查,所做的都是一些「虚功」,同时也容易引发冲突及同仁间的不信任。这种情况与该公司所强调之「相互信任」的经营理念互相矛盾,有必要做彻底的调整。
于是花王公司运用柔性管理的方法,先了解同仁报支的情形,发现出差费浮报的现象只是少数,平均100件不到2件,且金额不大,或有因笔误而出现。
一个好的系统所要注意的是「常态」(Regularity),而不是设计因应少数需求的「非常态」(Irregularity)系统,而使大部分正当的员工受到伤害。这不仅增加成本,同时也会使员工都注意到非常态的部分,而忽视常态下所出现的警讯,这可是因小失大,得不偿失。
他们的解决方法是:设计一套简易的程式,同仁可在电脑上输入一些资料,由电脑自动计算差旅费,且该公司电脑与银行联线。输进庄的差旅报支费当天就可以利用银行直接转帐的方式,直接将差旅费汇入该员工的帐户当中。当然,电脑程式中也设计一些防止浮报的措施,比如:金额在一定程度以上时,或累计金额在多少以上时,电脑就不直接转帐,须经过主管批准之后才可以领取。
这一项新措施,不仅提升同仁对公司的向心力及信赖感,同时使总公司的财务、会计、稽核人员大幅减少。原来约有300人的工作内容部分或全部与审核差旅费有关,现在只剩下7位专任人员。
重新定义工作目的
〈案例二〉
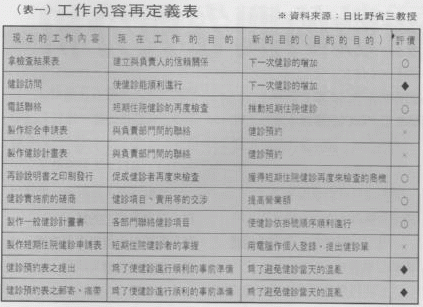
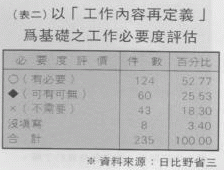
日本爱知健康促进集团,是一家由许多医院连锁经营的健康检查〈健诊〉中心,为了因应经济不景气、降低经营成本,运用柔性管理的思维模式,将员工工作内容的「目的」重新加以定义,如表一。