全球华人直销媒体第一品牌 · 创刊于 1993
全球华人直销媒体第一品牌
None分类12

现行税制下谁是赢家?

分类12 · 刘丰铭 · 1998 年 3 月号 No.63
现行税制下谁是赢家?
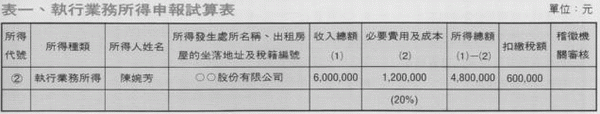
申报所得税的季节又到了,每年3月31日前,所有公司及个人均须申报前一年度的「所得」,并缴纳所得税。税法上所得税分为「个人综合所得税」(简称综所税)及「营利事业所得税」(简称营所税)。 如果您是以「公司」名义成为直销商,公司的收入就得申报营所税;若公司有发放薪资或盈余给您,您又得申报综所税。 由于营所税的申报项目较为繁琐,一般人无能力为之,大多由代理记帐业者或会计师处理。唯一要注意的是,如果公司去年之「奖金收入」未超过新台币300万,可适用扩大书面审核,其纯益率为10%;如果超过新台币300万元,则不能适用书面审核,而要采查帐申报。建议最好委托合格之会计师或记帐业者辅导及代为记帐申报。 直销人报税状况多 如果您是以「个人」名义加入成为直销商,在直销事业上的各项所得必须正确申报,这一部份所得的申报是不同于一般人的,而其余部份的申报,包括各类所得及免税额、扣除额等则与一般人一样。 直销商个人之直销所得分为以下三类:营利所得、执行业务所得及其他所得。 1.营利所得:即销售商品之零售利润收入。申报时系根据公司所给的「直销事业参加人─年度进货资料申报表」之进货金额来申报。公式如下: 年度进货金额×6%=营利所得 状况一:有些公司之直销商进货价与建议零售价一样,这些公司应向所在地国税局报备,取得核准文号,加注于进货资料申报书上。直销商申报时,营利所得可以申报为「0」。注意:即使为「0」也要申报,否则国税局官僚会认为您逃漏收入,甚至强行课税。 状况二:您或您的下线只是消费型直销商,所买的商品均不销售,完全自己使用。对不起,根据财政部的法令,您花钱消费商品硬是会变成收入,也得根据公司发给您的申报书内进货总额×6%申报所得。千万不要不服气,认为不合理就不申报,国税局在审核时照样会调整回来的,如果太高,还要罚钱,大家还是甘愿一点。 状况三:营利所得是您的零售收入,税法上说可以逐笔记帐,再于申报时依据帐册之记载申报所得。不过要提醒您,别傻了!国税局「绝对」不会相信您的帐册,除非您列的收入高于申报书总额×6%,否则国税局会挑高的数字作为您的所得。 做不做随你,信不信由他 2.执行业务所得:即您所有下线因进货而产生的收入。申报时依据公司给您的「执行业务所得」扣缴凭单列为您的所得申报,但记得可扣除20%为必要费用及成本(参阅表一)。
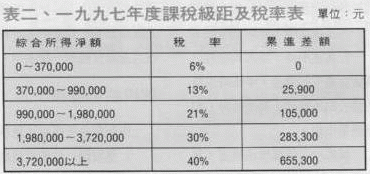
公式如下: 执行业务所得×20%=必要费用及成本 执行业务所得净额=执行业务所得给额-必要费用及成本 状况:税法说您可以记帐以及保留所有因为推动直销事业发生之费用成本单据,依据实际发生之费用及成本来扣除所得总额申报。但实际上,国税局不会轻易让您过关,除非您的费用成本低于执行业务所得×20%,否则……,不说也罢,您知道就好! 3.其他所得:系因为您自己购货而产生的奖金,申报时也是依据公司所给的「其他所得」扣缴凭单申报。 状况一:依据税法规定,其他所得可以减除必要费用及成本,可是当您真的在申报时列报费用,所为所得之扣除项目,也准备单据举证,确定这些费用真的是因为自己进货所消费的,国税局却可能不听不信,所以,算了,费用还是自行吸收,省下记帐及搜集单据的时间及精力吧! 状况二:执行业务所得申报前,公司会代扣10%所得税,但其他所得是不必先行扣缴的。不过有些公司偷懒、电脑功能太差,或者根本没有电脑算不出来,更甚者,公司完全不知有此规定,不分什么所得,一律扣缴10%。对您而言,进货量如果很大,每月被多扣10%存放在国库,好像太吃亏了(可以拿去投资生利息喔);当然,如果您将之视为储蓄,也就不必计较了,况且还是爱国的一种表示。 报税前看这边 申报综合所得税注意事项: 1.免税额:扶养亲属越多越好,最好有70岁以上直系亲属。 2.扣除额:如您有保险、对政府、选举候选人、政党或劳军捐赠、医药生育费、自用住宅购屋借款(受扶养亲属之自用房屋也可)或灾害损失(如林肯大郡),而且加总金额超过标准扣除额NT$43,000元(单身)或NT$65,000元(已婚),建议选择列举扣除额申报。不过平常就要将列举项目的收据及档案收藏好。 3.特别扣除额:共有5项,如有符合的不要随便漏掉,特别是有子女或受抚养亲属在大专院校就读者,不要忘了教育学费特别扣除额。 4.夫妻分开计税:如果夫妻一方有薪资所得时,得选择分开或合并计税,分开或合并一定要亲自算一算,虽然有些复杂,但算算总不吃亏。但注意不是分开申报,而是分开计税「合并申报」。 最后提醒所有直销人,今年的综所税申报各项免税额及扣除额提高了,而且所得级距也提升了,请不要用去年留下的申报书申报,免得吃亏又被笑,预祝大家报税愉快顺利。

(出处/直销世纪杂志第63期,1998/03/1)