全球华人直销媒体第一品牌 · 创刊于 1993
全球华人直销媒体第一品牌
None分类12

正确报税,岁岁平安!

分类12 · 刘丰铭 · 1997 年 3 月号 No.51 · 1997.03.01
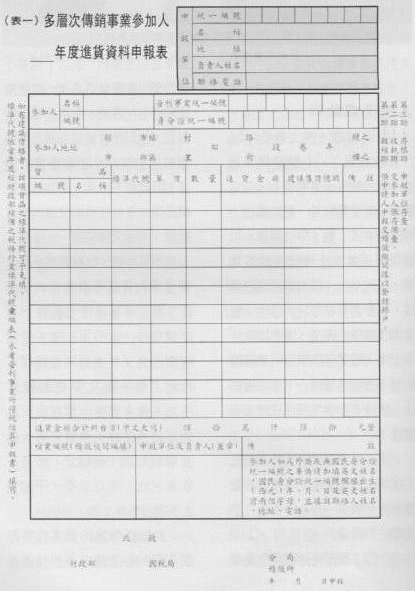
经过了一年的努力,恭喜您在直销事业上又有丰硕的成果。做为一个好国民,纳税是应尽的义务,在台湾针对直销业有特定的税法管理,如何正确申报,是直销商必备的知识。 直销商分为个人及营利事业两种身份,在税法上有不同的课税方式,针对个人为「综合所得税」,营利事业为「营利事业所得税」。兹就直销收入在两种所得税之申报实务分别说明如下: 合法报税有诀窍 一、个人直销收入 1.准备申报的单据:身为个人型直销商会收到所属直销公司发的3种所得申报单据。 直销事业参加人年度进货资料申报表,申报营利所得见表一。

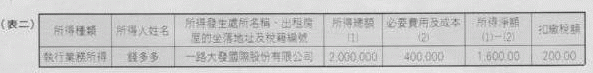
执行业务所得扣缴凭单。 其他所得扣缴凭单。 2.三种直销所得之定义及计算方式: 营利所得:系指直销商销售商品所赚取之零售利润。大部份的直销公司售予直销商的进货价格与建议售予消费者之零售价间有一差价或折数,通常为2~3折。 但也有不少公司直销商的进货价与建议零售价一样,并无零售利润,但实务上其零售利润已隐含在奖金收入中。若直销商在申报时,认为既然没有收入就不用申报或所申报之营利所得为「○」,隔年将被国税局认定为漏报收入或调整所。建议这类公司应具文向所属国税局报备并取得核准文号,注记于进货资料申报表上;而其直销商即使无零售利润,也要申报营利所得。 计算方式:直销商因为赚取零售收入,会产生各种费用,许多直销商依税法规定,利用记帐册及单据一并申报,以供核实认定;但须提醒您,一来记帐耗时伤神,二来国税局在认定时,并不会依您的帐册单据来认定,因为并没有任何认定标准确认您的单据是因销售而产生。事实上,国税局核定您营利所得(即零售收入)只有一种方式,即:进货资料申报表之「建议售价或总价」合计数X6%纯益率=营利所得 执行业务所得:为下线购货所得之奖金或补助费。同样地,税法上又建议您可记帐及保留单据,依据您的记帐来申报所得,但事实上很难被国税局认可,还不如依公定标准计算必要费用及成本。国税局认可的执行业务所得申报公式,如表二。扣缴凭单上之执行业务所得X20%=必要费用及成本扣缴凭单上之执行业务所得总额-必要费用及成本=执行业务所得净额

其他所得:指自行购货所得之奖金或补助费。税法又说您可减除必要费用及成本,但又没设定标准,所以劝您直接视扣缴凭单上的数字为其他所得,无法扣除任何费用了。 期待更适当的税法出现 二、营利事业直销收入 1.准备申报的单据:所有收入都已开立佣金收入及销货发票,直销公司仅提供年度进货资料申报表予直销事业参加人,以核对记帐是否无误或者有无漏开发票。 2.申报注意事项: 营利事业直销商兼具买卖及商品经纪业两种性质。 当买卖之数入高于佣金收入时,可依一般商品买卖业其全年总收入新台币3,000万元以下时,适用扩大书面审核,按同业利润标准6%之纯益率申报。 当佣金收入高于买卖收入,佣金收入如在新台币300万元以下时,可适用扩大书审,按商品经纪业之纯益10%申报;但如果超过新台币300万元时,则须以查帐方式申报,建议聘任可靠负责之会计人员或代客记帐业者务实记帐,并做适度之节税规划。 直销商最常报错税的项目,是取得的奖金未列入其他所得内计税。另外,有很多直销商将奖金和佣金混为一谈,不是未适用佣金减除必要费用的节税规定,多缴了税,就是将奖金并入佣金申报,都是错误的申报方式。 依据1994年3月30日财政部台财税第831587237号,公布对直销收入课税之税法,的确增加了直销业零售利润收入原来漏课部份之税数,也使得不削价、按公司之建议售价销售的理念更容易推动。 但是财政部忽略了,在此税法下,为了买更便宜的直销商品,而加入成为消费型直销商的人,全年下来消费的商品,在没有任何销售行为下,却莫名其妙地增加一笔零售利润(营利所得)要申报,许多业者一再反应建议改善,却仍不为财政部接受,造成大部份业者无法针对消费进货订定一个免课税额度标准以补救。不过「恶法亦法」,在无更适当的税法出现前,直销商仍得在此游戏规则下,寻求立命之道。 (出处/直销世纪杂志第51期,1997/03/01)