None分类4
赴马做直销,税务停看听
随著台湾直销事业的蓬勃发展,许多直销人更将事业发展至世界各地,然而,因各地赋税制度不同,以致经常引发税务纠纷,遂以马来西亚为例,分本地人、非本地人以及公司三方面,拟出可能遭遇的税务问题,供国际直销人参考。
本地人身分需先界定
所谓「本地人」系指在课税年度内,「居住在马来西亚」之个人,其认定标准为:
1.该个人必需在一课程年度内连续或不连续逗留在马来西亚至少182天。
例如:李先生于1994年逗留在马来西亚之情形如下:
逗留时间 天数
01/05/94~31/05/94 31
01/07/94~30/08/94 62
01/10/94~31/12/94 186
依此,则李先生于1994年属「本地人」身份。
2.该个人于马来西亚逗留的天数少于182天,但紧接在下一课税年度逗留超过182天(属本地人),则前一年度亦属本地人身份。
例如:
逗留时间 天数
01/08/94~21/12/94 153
01/01/95~10/08/94 220
373
3.该个人在一课税年度内,连续或不连续逗留在马来西亚90天以上,且在前四个课税年度中,有任三个课税年度属于下列任一情况者,视为本地人身份课税。
.属本地人身份。
.在马来西亚连续或不连续逗留至少90天。
例如:1994年,李先生总共逗留在马来西亚100天,而他在1991年、1992年和1993年逗留在马来西亚的情形如下:
课程年度 逗留天数
1991 90天
1992 95天
1993 125天
则在1994年,李先生为本地人身份。
4.该个人在一课税年度内逗留仅数天,但若他在前三个课税年度和下一个课税年度内,都属于本地人身份,则他仍被视为本地人身份课程。
例如:94年李先生逗留在马来西亚仅30天,但他在前三年和下年度的课程身份如下:
课程年度 逗留身份
1991 本地人
1992 本地人
1993 本地人
1994 居住30天
1995 本地人
则李先生在94年仍属本地人身份。
掌握趋吉避凶原则
本地人与非本地人在所得税课税上的主要类别有:
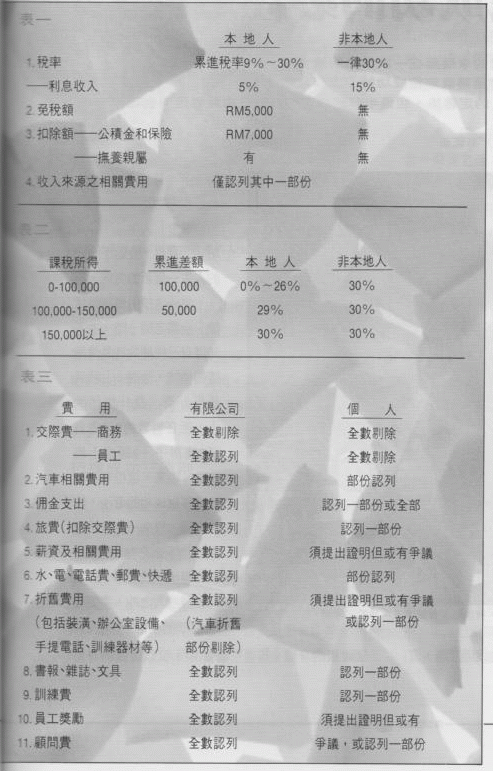
1.两者的比较(见表一)
2.本地人以累进税率课税,比非本地人多享多少税务利益?(见表二)
由此可知,课税所得在RM(Ringgit Malaysia马来西亚货币「零吉」)150,000以下时,本地人的税赋较低,节省约RM150,000;课税所得在RM150,000以上时,税赋相同。
有限公司和个人,在认列收入来源之相关费用的重要差额则如表三。