None分類12
現行稅制下誰是贏家?
申報所得稅的季節又到了,每年3月31日前,所有公司及個人均須申報前一年度的「所得」,並繳納所得稅。稅法上所得稅分為「個人綜合所得稅」(簡稱綜所稅)及「營利事業所得稅」(簡稱營所稅)。
如果您是以「公司」名義成為直銷商,公司的收入就得申報營所稅;若公司有發放薪資或盈餘給您,您又得申報綜所稅。
由於營所稅的申報項目較為繁瑣,一般人無能力為之,大多由代理記帳業者或會計師處理。唯一要注意的是,如果公司去年之「獎金收入」未超過新台幣300萬,可適用擴大書面審核,其純益率為10%;如果超過新台幣300萬元,則不能適用書面審核,而要採查帳申報。建議最好委託合格之會計師或記帳業者輔導及代為記帳申報。
直銷人報稅狀況多
如果您是以「個人」名義加入成為直銷商,在直銷事業上的各項所得必須正確申報,這一部份所得的申報是不同於一般人的,而其餘部份的申報,包括各類所得及免稅額、扣除額等則與一般人一樣。
直銷商個人之直銷所得分為以下三類:營利所得、執行業務所得及其他所得。
1.營利所得:即銷售商品之零售利潤收入。申報時係根據公司所給的「直銷事業參加人─年度進貨資料申報表」之進貨金額來申報。公式如下:
年度進貨金額×6%=營利所得
狀況一:有些公司之直銷商進貨價與建議零售價一樣,這些公司應向所在地國稅局報備,取得核准文號,加註於進貨資料申報書上。直銷商申報時,營利所得可以申報為「0」。注意:即使為「0」也要申報,否則國稅局官僚會認為您逃漏收入,甚至強行課稅。
狀況二:您或您的下線只是消費型直銷商,所買的商品均不銷售,完全自己使用。對不起,根據財政部的法令,您花錢消費商品硬是會變成收入,也得根據公司發給您的申報書內進貨總額×6%申報所得。千萬不要不服氣,認為不合理就不申報,國稅局在審核時照樣會調整回來的,如果太高,還要罰錢,大家還是甘願一點。
狀況三:營利所得是您的零售收入,稅法上說可以逐筆記帳,再於申報時依據帳冊之記載申報所得。不過要提醒您,別傻了!國稅局「絕對」不會相信您的帳冊,除非您列的收入高於申報書總額×6%,否則國稅局會挑高的數字作為您的所得。
做不做隨你,信不信由他
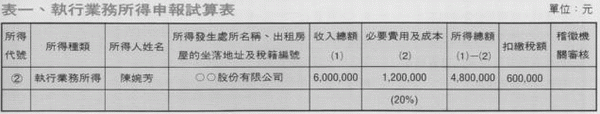
2.執行業務所得:即您所有下線因進貨而產生的收入。申報時依據公司給您的「執行業務所得」扣繳憑單列為您的所得申報,但記得可扣除20%為必要費用及成本(參閱表一)。