全球华人直销媒体第一品牌 · 创刊于 1993
全球华人直销媒体第一品牌
None分类1

'97年台湾直销产业经营调查深度剖析
分类1 · 编辑部 · 1998 年 8 月号 No.68
'97年台湾直销产业经营调查深度剖析
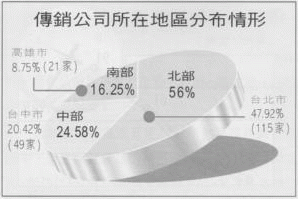
《概况解读篇》 挥别不景气,直销春天不远矣! 经济不景气的低气压笼罩,加上亚洲金融风暴、台币贬值、公平会大力取缔不当「双轨制」等多重利空下,'97年直销产业是冷?是热?是拉出长红?还是陷入低迷?这样的问题始终在直销商脑海中游移。若要找寻一点蛛丝马迹,不妨从公平会甫出炉的「'97年度直销事业经营概况调查报告」中,来略窥一二。 公平会自'92年正式施行「直销事业经营概况调查」以来,这个被喻为未来最具潜力的直销产业,年年缴出令人惊艳的成绩单,也让不少经济学者看好直销的未来。但是若将'97年和'96年的经营数据仔细比较,却不难发现直销业者与参加人在过往一年的表现,有两极化的迹象。在直销大环境中,许多重要的经营指标均呈现下滑姿态,但是直销的命脉「人气指数」,却显得热气腾腾,这样两极化的情况,不免令人担忧业界是不是出了什么问题?远景是否值得期待? 事业总数与营业总额双双下挫 翻开本次公平会的调查报告,大概会跌破许多看好直销产业学者的眼镜,因为年年上涨的直销事业总数,'97年度首度减少35家,从'96年的275家,衰退到240家,衰退率为12.73%;不过截至'97年底,向公平会报备之直销事业共计有844家,却比'96年报备的758家,超出86家之多。 若将这二项数据相互对照,可以发现,虽然业界对于直销业依然看好,但受限于景气不佳、金融风暴、台币贬值等因素,让不少业者秉持观望态度而不敢贸然进攻台湾市场。而从'97年度报备的844家业者中,112家撤回报备,93家未实际从事直销行为及高达399家因直销方式推展不易,公司决策暂停直销,这三项指标均创下历史新高来看,直销的饭碗是越来越烫手了。 此外,由于直销系运用「人际网路关系」的组织拓展方式,业者在考量公司设立地点时,多半会以人口稠密的城市为优先。因此,登记于台北市的直销公司高达115家(47.92%),其次为台中市的49家(20.42%),高雄市21家(8.75%)居第三;整体而言,直销产业仍有北重南轻的现象。
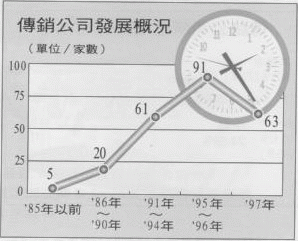
随著事业家数下滑,连带牵动整体业绩的变化,使得'97年度的营业总额仅达新台币380.79亿元,较'96年的407.57亿元减少26.78亿元(6.57%),更和'97年度的预定目标501.29亿元相去甚远。不过若以事业家数简单平均计算,平均每家营业额为1亿5,866亿元,比'96年度增加1,045万元(7.05%);而值得观察的是,业绩前十名事业之营业额即占去营业总额6成,事业间的营业规模差距颇大。 人气指数逆势翻腾 业者对市场观望不前,直销人却前仆后继加入这个大家庭,'97年直销人口在未考虑重复参加情形下为341.3亿人,较'96年足足增加45.2万人(15.27%),其中新加入之参加人数701万人,也较'96年增加5千人,若以内政部对台湾人口总数的统计,平均每百位台湾人中就有12.56人曾参加直销活动,比例已达12.56%。而在男女比例上,约7成的直销公司其女性直销商比率高于男性,这个数字比'96年还多出5个百分点,女性直销人的势力显然较去年更加庞大。 其他人气指数中,由于消费者型态的直销商,已逐渐成为直销市场上的一股新兴势力,但因其亦被视同参加人计算,因此使订货参加人、领取奖金或佣金参加人的比率都微微下滑2~4个百分点,不过专职参加人的比率则较'96年上扬2.29%,有逐渐提高的趋势。 依调查结果分析,业者计算直销商佣金的方式,计有116家以不归零制计算,仅67家采归零制,其中近9成以「月」为归零周期。此外,采行混合二种制度的公司有57家,占23.75%,与'96年采混合制的公司仅5家(1.81%)相比,成长幅度惊人,这种依层级之不同,而分采归零及不归零制的「混合制」,是否会成为未来计算佣金的主流,值得业界观察。 面对庞大的直销人口,为巩固参加人之向心力,直销业者在'97年所举办的活动,如训练、年会、联谊会、产品说明会的比率都较'96年提高约5个百分点,显示直销商的素质以及对公司的向心力是业者积极提升的目标。 直销产业未到落日时分 面对事业家数、总营收的衰退,令人不得不承认直销业面临重整与转型期,业绩的下滑正警讯直销人该重新思考未来经营的方向;所幸台湾社会对直销产业的认知已趋于成熟,加上直销商的热情不减,面对将来,仍有高达6成的业者表示乐观,且预测'98年度的总营收将可望重新站上400亿的关卡,达471.38亿元,景气预期灯号还是绿得发亮。 展望未来,回顾过往,'97年的市场状况有5大现象值得业者借镜的: 1.老公司已建立知名度,新公司进出变动频仍:根据调查发现,在'91年公平会正式将直销事业纳入管理前,即已加入台湾直销市场的业者,三年来,仍维持在25家,呈现稳定的状态。而'95年后方加入直销市场者,在过去一年中,共有71家暂停直销事业,比例颇高。虽然新公司生存不易,但'97年仍有63家业者加入,新市场的竞争仍旧激烈。

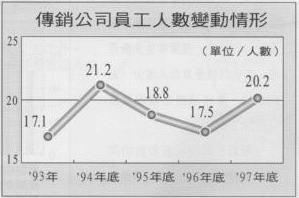
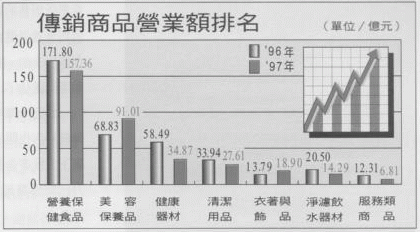
若以营业额前十大业者分析,除伯葛成立仅一年十个月,如新6年外,其余8家业者均为'91年前即成立的公司。从二项统计数据显示,老字号的公司在台湾市场已建立相当的知名度,且营运状况良好,而新公司要在直销市场上攻占一席之地,仍有待业者苦思对策。 2.热卖商品涨跌互见:'97年热卖商品销售概况中,营养保健食品的销售额虽下滑14亿4,400万元,但仍以157亿3,600万元蝉联王位,其次是美容保养产品,达91亿100万元;第三名则是健康器材的34亿8,700万元;清洁用品居第四位;衣著与饰品类则以4亿多元的营收差距超越饮水器材,攻占第五名。 在涨跌方面,受到整体销售额下滑的影响,各项商品多呈现业绩衰退的姿态,其中以健康器材跌幅达四成,表现最不理想,营养保健食品亦减少8.41%;而美容保养产品则一枝独秀持续以往的涨势,大涨30.2%,再度拉近与营养食品的差距,后势依旧看好。 3.异业结盟渐成潮流趋势:面对商品销售的瓶颈,美商安丽公司于'97年度与异业结盟成功,扩展业绩后,带动直销业与其他产业结盟的风潮,'97年共计有16家直销商(占6.67%)以异业结盟方式扩展商品多元化,来提高参加人交易成功的机会。虽然'97年异业结盟部份之营业额4.82亿元,仅占总营业额的1.27%,业者仍表示异业结盟已成市场趋势,未来采行的公司将可能大幅提升。 4.加强服务,员工规模有回升迹象:直销公司为提升服务品质、加强物流效率,纷纷有拓展据点的计划,连带将'97年平均每家直销公司的员工数拉高为20.2人,这同时也是三年来员工人数首次止跌回升。

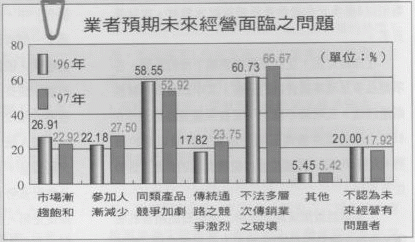
5.政府约束不法业者动作日增:在「预期未来经营可能面临之问题及希望政府协助之措施」调查中,业者对于加强查缉非法业者,避免不法直销业破坏的呼声高涨,因此政府对市场秩序的维持更责无旁贷,以'97年公平会一举查办8家违规的双轨制直销公司及增修「直销管理办法」的决心来看,'98年的市场秩序应可更趋成熟稳健。 由这份「'97年度直销事业经营概况调查报告」中,虽然多项数据都显示著直销产业的确度过了一个冷冽的'97,但从积极层面去看,没有剧烈的起伏,依靠领取奖、佣金的直销商减少,老公司的稳定成长,不也正代表直销产业已逐步迈入纯熟发展的阶段。 有人说:「没有所谓的夕阳产业,只有无奈的夕阳经营。」相信在业者积极开拓市场的企图心,及政府强势介入的约束力与直销商热情的参与下,即便是陷入困境当中,也必能拨开重重乌云,迎接另一个蓝天。 '98新愿景 健全市场机能 走过10余个年头,历经许多风风雨雨,传销产业在台湾社会中,也逐渐建立其通路形象,往年视传销为老鼠会,闻风而逃的景况虽不复存在,但「一颗老鼠屎坏了一锅粥」的教训言犹在耳 ,即便传销已迈入成熟的阶段,业者渴望的确是更健全的市场机能。 在「'97年多层次传销事业经营概况调查报告」中,面对未来,共有160家业者视「不法多层次传销业之破坏」为未来经营上最忧心的问题,比率高达66.67%,较'96年还提高6个百分点,继'96年后,再次成为业界的心头大患。此外,「同类产品的竞争」仍是业者的椎心之痛,虽然比率下降至52.92%,但随著异业结盟造成商品的多元化,要如何建立顾客对品牌的忠诚度,还需业者多费苦思。其次为担忧参加人减少(占27.5%)、传统通路之竞争激烈(占23.75%)。

相对于预期可能面对的问题,「加强查缉非法业者」为业者最希望政府协助的措施,与'96年相较提高了5个百分点,比率已高达76.67%,而在「公布报备业者名册」选项中,也提升近7个百分点,达47.92%。若将二项数据与前项业界对不法传销的担忧相结合,显见业者目前最渴望的事,莫过能在合法的环境下发展多层次传销事业。因此,政府在传销业里所扮演仲裁者的脚色,将更加重要。传销的未来也唯有依靠业者的自律与政府的约束两相结合,方能步上更健全的康庄大道。

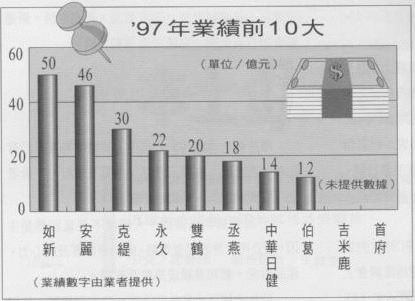
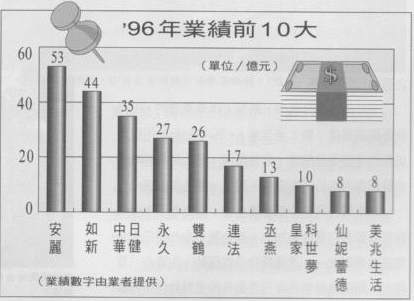
《新龙虎榜篇》 外商公司战况激烈,本土企业表现不凡 在东南亚金融风暴与公平会大力取缔双轨制的影响下,台湾直销产业'97年的营运成绩单,不仅不够亮丽,还有些惨兮兮。据公平会的「经营实况调查报告」显示,'97年直销产业全年总营业额为新台币380.79亿元,相较于'96年的407.57亿元,足足少了26.78亿(6.57%)。这个数字同时也比原先的预期目标,501.29亿元减少了120.50亿元 (24.04%)。 市况不佳,总产值下降 从接受调查的240家事业体之营业规模来看,有81家的营业额在1000万元至1亿元间(33.75%)、75家在100万元至1000万元间(31.25%)、46家在1亿元至10亿元间(19.16%)、10亿元以上的有10家(4.17%)、100万元以下的有28家(11.67%)。营业额最高的10家公司业绩总额即达221.94亿元,约占营业总额的6成,显见各公司的营业规模差距甚大,处于金字塔顶的公司仍是屈指可数。 营业状况的优劣当然亦与参加人规模大小息息相关,营业额在10亿元以上的公司虽仅有10家,但其所属的直销商人数却占参加人总数之50.63%,而年营业额1000万以下的公司虽高达103家,但其直销商人数却不及3%。人气最旺的公司有中华日健、如新、安丽、永久、美兆、伟新等6家,其直销商人数均超过10万人。 面对'97年业绩衰退的事实,业者对'98年的表现是看好或看坏?据调查报告显示,认为业绩会上升的业者有143家(60%),表示持平者有56家(23.33%),预测会继续下跌者有41家(17.08%)。在营业额达10亿元以上的10家公司中,有6家信心十足,认为业绩将再成长,持持平或下降观点的公司则各有2家;总体而言,业界对'98年营运之预期颇为乐观。 尽管业界对前景持乐观看法,但景气低迷、市况不佳却仍是不争的事实,而能在逆境中维持水准以上表现的公司,则堪称为产业中的佼佼者。 据公平会资料,'97年营业额达10亿元以上的公司计有10家,分别为中华日健、安丽、如新、吉米鹿、丞燕、克缇、伯葛、永久、首府、双鹤。先不论各家的营业总额数字为何,和'96年业绩前十大的公司相较,落榜者分别是连法、皇家科世梦、仙妮蕾德、美兆生活,新进榜者则有吉米鹿、克缇、伯葛和首府。

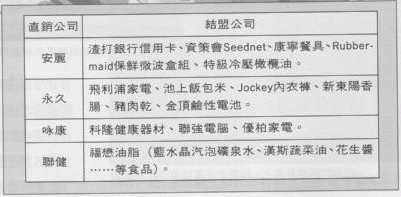
前十大揭晓,黑马出列 跻身前十大的10家公司中,业绩逆势成长的有如新、吉米鹿、克缇、丞燕、伯葛及首府,下滑者则有安丽、永久、双鹤、中华日健。 分析业绩消长原因,大环境不景气固然是主因,但公司本身的经营策略、直销商素质及向心力、产品诉求,都和业绩成长与否有关。 以此次掉落十名外的连法、皇家科世梦、仙妮蕾德及美兆生活为例,连法公司在'97年推出与杜邦合作开发的机能性食品,整个公司在产品诉求、销售策略上有大动作的调整,连带的业绩表现也受影响。而以健康器材为主力产品的皇家科世梦,'96年业绩就因泰国分公司成立,经销商转战泰国而大幅下滑,再加上竞争厂商增多,接下来的经营步伐仍旧轻快不起来。 属于稳定经营的仙妮蕾德与美兆生活,'96年与'97年的业绩数字起伏不大,皆在8、9亿上下。但所谓「不进则退」,在「百家争鸣」的情况下,若不尽速倍增市场、提升竞争力,恐怕也将淹没在后起之秀的行列中。 至于前10大公司中,最为人津津乐道的,不外就是龙头宝座「换人坐坐看」。'97年如新公司以高成长的业绩荣登榜首,究其原因,该公司总经理周由贤认为在于公司的定立、制度、产品与训练。 如新将公司定位为跨国企业,因此吸引不少年轻有冲劲的白领阶级加入。而企业形象的塑造也是其成功要素之一,透过赞助公益活动、在电台(电视台)开播直销节目及刊登广告等造势动作,形象与知名度「High到最高点」,直销商斗志高昂,业绩自然节节高升。 连续三年业绩滑落的安丽公司,据该公司总裁狄克‧狄维士(Dick Devos)在媒体上指出,依过去经验显示,只要开发邻近地区的市场,当地市场业绩都会受到影响,台湾的状况就是如此。 直销商跑到大陆经营事业,使台湾业绩受到波及,但随著中国大陆对直销发布禁令,直销商陆续回流,台湾地区的经营状况也将恢复过去水准。台湾安丽公司总经理刘明雄表示,由于此事件,也让公司体会到训练直销商独当一面的重要性,这也是安丽今后要加强的重点。 成立刚满六年的美商如新公司,'97年以50亿元的高营业额荣登市场盟主宝座,为纪念这个得来不易的佳绩,如新不仅斥资大做「第一」的广告,年初起更在所有产品上加贴「WE ARE NUMBER ONE」的标签。虽然在去年风光夺魁,但面临全球性经济不景气及市场竞争压力,'98年对如新来说还有一场硬仗要打,这也可从该公司连串的奖金加码、行销动作及积极参与公益活动可见端倪。 而向来稳健经营的安丽公司因十五年来的冠军易主,冲刺动作亦不敢稍有马虎,不论是针对直销商的奖金制度、奖励办法或对外的形象广告、行销动作及新产品的开发,都有十分积极的做法。今年二月份,安丽创近两年来的新高,单月业绩冲破5亿元,也使公司上下犹如打了一针强心剂。 安丽公司总经理刘明雄表示,'98年由于受物价波动、金融风暴等因素波及,业绩成长幅度会略受影响(年初原本预估成长10~15%),但各项活动仍是如火如荼地展开,在4~6月间就推出不少行销计划,如安丽杯世界女子花式撞球赛、全台巡回的产品博览会及以旗下营养食品赞助亚洲篮球明星表演赛等。 「重回基本面、洗手做羹汤」,刘明雄强调,安丽接下来的策略是要直销领导人重新落实零售、推荐、服务,做好基本扎根动作。公司方面则是积极培养新一代领导人,加强直销商的教育训练。 本土企业表现亮丽不容小觑 体质健全、有规模的跨国企业排名十大并不稀奇,但属土生土长且设立时间不久的公司上榜就让专家跌破眼镜。'97年营业额达十亿元以上的本土企业家数增多,表现不俗的有讲儒家思想的克缇、「默默耕耘」的首府及爆发力十足的「黑马」伯葛。 以保养品起家的克缇公司,成立8年来业绩迅速攀升,公司总裁陈武刚不仅是带领团队成长的核心人物,亦是组织成员的精神领袖,而其以中国儒家传统思想为本,更是凝聚组织向心力的关键,特有的文化让直销商流动率极低进而创造高业绩。 以台中县雾峰乡为经营重镇的首府公司,至今已有10年历史。以健康食品(灵芝、蜂王乳、大蒜精等)为销售主力,发展范围完全偏重在中南部,没有花俏的行销动作及特别的经营理念,乡土、保守风格却能创造高业绩,可见其消费群之庞大,而地方消费能力也不容小觑。 直销「年龄」刚满一年十个月(主力产品为保养品)即写下高业绩纪录的伯葛公司,成长速度之惊人只能用「坐云霄飞车」来形容。 分析成功原因,董事长钟兴科强调,他花非常多的时间与直销商做互动,让彼此理念共通、情感交流,每天南北奔波,曾经有三个月没回家的纪录。但辛苦是有代价的,伙伴们向心力强就是最好的证明。 宛如一家人的经营团队造就了伯葛这匹黑马,所谓团结力量大,产生的效益果然令人刮目相看。 提振业绩就看'98年 1998年只剩下短短几个月,今年各家的表现是否能较去年更好呢?恐怕不到最后关键时刻,没有人会轻易掀牌。 根据调查报告,业者对'98年的经营概况多持乐观看法,而依据这240家业者的预期,可推算出产业'98年之总体营业额约达457.32亿元。另假设'98年新加入之公司营业表现与'97年加入者相同(营业额为14.66亿元),则'98年直销产业之营业总额预测值是471.98亿元,较'97年的380.79亿元增加了91.19亿元。 所谓「数字会说话」,不管营业额数字或排行名次是否百分之百精准(前十大公司对外公布之业绩总和与公平会调查之营业额总数略有出入),但自有其指标意义与参考价值。在整体经济环境疲弱不振、市场景气不佳的态势下,业者是否能做到「跟自己赛跑」,提升自我竞争力,进而提高总体产值,达到'98年的预期目标呢?且让我们拭目以待。 《行销趋势篇》 擦去心中界线,异业结盟妙不可言 「人生苦短,世事多变」这句老掉牙的谚语,竟然成为描写世事的最佳形容,小时候到里长家借电话的场景,已被人手一台大哥大四处喊话的景象取代;忠诚的日本企业员工难再,自行创业、在家工作的意识,在全球掀起狂潮;叱#风云的顶尖企业会因经营不善而被迫裁员、被购并,一穷二白的蓝蚂蚁也会因经济改革而站上世界经济的舞台。在瞬息万变的时代,仿若每天一睁眼,世界就变了个模样;一个不留神,趋势就从身边溜走了。 异业结盟热力散发中 即令许多人还是相信:「宁可永远也不做,也不要太早做」,但却有更多的人宁可在错误的时机里尝试,也不愿意坐以待毙,因为在多变的时代,只有去创新、去改变、去做,才是生存的法则,只知道等待、只懂得梦想的人,永远得面对无情的淘汰,所以行销大师彼得杜拉克说:「不创新即灭亡」。 十八年前,当直销悄然登陆台湾,还记得人们对这新行销方式的反应吗?惊讶、怀疑、恐惧;而现在呢?分析、比较、选择。时代改变,直销在人们心中的定位也已改变,但是懂得掌握趋势人却更懂得在此当儿,在原有的汤头里,加入一些不同的佐料。 近年来直销最热门的话题就算是异业结盟了,而且还热门到让公平会在做直销年度经营调查时,多加了这么一个问项:「所销售的商品中,是否同时有其他事业在国内非直销通路贩售(即异业结盟、异业合作)?」得到的结果是:有16家直销公司采行异业结盟方式,占总家数的6.67%,而异业结盟占营业额比率介于1%~70%之间,其中10%以下者有7家,11%~30%有4家,31%以上者有5家,异业结盟部分之营业额共为4.82亿元,占总营业额380.79亿元的1.27%。 短暂借货还是合作结盟? 这样的结果其实并不吓人,但却是一个征兆。因为异业结盟这个名词与直销扯上关系是近1~2年的事,却由于直销公司行销策略得当,使得异业结盟这个话题风起云涌,在直销界不但掀起风潮,更引起即将成为趋势的揣测。 什么是异业结盟?顾名思义就是不同行业因某种共同利益而产生短期或长期的合作关系,像麦当劳明明是卖汉堡的怎么会也卖玩具呢?其实玩具的部分就是麦当劳与某家玩具制造商签约结盟,利用麦当劳的通路贩售其玩具;同样的情形,在直销通路里也清晰可见,如安丽去年中秋节大卖的新东阳月饼礼盒即为一例。 其实所谓的异业结盟这个名词,在直销界有被「从宽解释」之嫌,许多直销公司因为自己没有生产线,所有OEM或采购而来的商品,都被「广泛解释」为异业结盟,安丽公司总经理刘明雄认为,所谓异业结盟应为该商品原拥有固定的通路(如百货公司),而今透过结盟管道(如直销)来销售,却仍使用原有品牌之合作关系,以达互蒙其利的效果。 在这样的定义下,不禁令人好奇,直销通路及产品以及异于传统通路的特性而在市场竞争下拥有一方天地,而今为何打破原有藩篱,贩售起传统通路中的产品?异业结盟的目的究竟何在? 永久公司总经理陈少珮认为,由于每一位直销商均为一个通路,如何增加通路的单位效能是非常重要的;也就是说,让每位直销商在每一次的拜访客户过程中,有多样的产品供其贩售、让顾客选择,就可增加通路效能、提高成交的机会。于是该公司选择了与许多传统通路中的厂商合作,在其通路中贩售传统产品,如:飞利浦家电、池上饭包米……等等,多达150种产品,甚至还在公司里开辟了一处名为「生活馆」的开放式贩售店,让直销商自行采购所需。 结盟意义因目的而不同 对于永久公司来说,异业结盟的目的很简单,就是「服务」二字而已,让直销商手上多些产品可供贩售,而不致拘泥于原有的永久产品;也让原本对直销公司产品因神秘感而裹足不前的人,借由其熟知的传统商品,快速熟悉直销公司及其产品,更活泼了原有的商品概念。 而开异业结盟风气之先的安丽公司则认为,异业结盟其实有丰富的意涵在。首先是塑造话题,刘明雄表示,即使生产线多如安丽,也必须承认无法每月引进重量级的产品、创造话题,借由异业结盟,就可以补此不足。 当然最终的目的就是创造业绩、增加直销商额外收入了。然而,刘明雄却认为,如果一个直销公司要靠异业结盟来创造业绩,事实上并无法尽如人意;如果要靠异业结盟创造话题,也只能轰动一时,无法长久吸引市场焦点,「所以,异业结盟应有更为深刻的意义。」刘明雄分析。 去年底时安丽与Seed Net结盟,在安丽组织通路中贩售「Seed Net易可通上网软体」,外行人看来只为一单纯的结盟动作,但事实上,这个动作对安丽来说有更多的期望,也就是借此可促使安丽直销商快速资讯化及电脑化,让直销商们借由学习简易的上网动作,进而学习如何操作电脑、上网查询资料,促使公司行政加速全面电脑化、强化电子服务以及未来金融电子化等,这一层意涵,你看出来了吗?所以,直销公司与传统厂商结盟的原因应不只是可增加销售绩效而已,还有降低成本、分散风险、取得关键资源与提高竞争力等更耐人寻味的因素。 直销公司异业结盟情形一览

立意虽好不慎便成灾 即使异业结盟好处多多,但结盟前的问题也不少,以永久公司为例,其选择结盟的公司均为该产业的前三名,如碱性电池选「金顶」、小家电选「飞利浦」;另外,售后服务、维修技能、研发技术、公司背景、工厂生产线、交货量、生产量及产品销售价格、产品品质及诉求……等等,均为于结盟前考虑的范畴,「尤其是产品的诉求必须与本公司强调的天然、环保等概念结合,未经市场考验的新产品不在考虑之列。」陈少珮指出。 刘明雄则认为,结盟前必须先清楚自己公司及产品的定位及其通路的特性,若与结盟对象结合是否可以相得益彰,而不致赔上原有声誉;「所以,结盟对象的品质及服务,一定要是一时之选而且要有保障。」另外,由于通路特性相异,有些传统商品并不适合采行直销通路来贩售,如生鲜产品等;而如药品、保险等贩售者须具有执照才得销售的商品,因会增加直销商贩卖时的困难度,也不适合结盟;未经科学实证的产品,由于可能使直销商形象受损,更得忍痛拒绝。 值得注意的是,结盟立意虽好,但若处理不慎也有可能酿成与公司核心产品竞争的灾祸,届时则是引清兵入关恰可比拟了;另外,结盟厂商的诚意也是必须考量的重点,因著直销的力量无远弗届,许多原本经营传统通路的厂商都想来闻香一番,「但是我们要的是绝对的诚意,只想来分羹或蜻蜓点水的心态我们应予排除。」刘明雄说。 当直销加入了异业结盟这个佐料之后,别急著往前走,先回头看看过去的直销环境。记得直销概念初起时,直销就是传播销售,直销商与消费者、行政人员的定位都相当清楚,而今,行政人员亦有可能是直销商,直销商亦有可能是消费者,甚至从质变转为量变,直销公司销售产品的生力军反成为这一庞大的消费群,直销的概念模糊了,直销的手法又怎能一成不变?现在,异业结盟概念的崛起就是为了肆应以消费族群为导向的直销趋势,懂得因势利导的人,这班趋势列车你搭上了吗? 《产品趋势篇》 通路争霸战,自我提升就是赢家 台湾公平交易委员会公布的直销事业经营概况调查报告显示,'97年度,直销业的市场产值计有新台币380.79亿元;其中,营养保健食品的销售额占157.36亿元,仍是直销业的明星热卖商品,但较去年度的销售额,消跌将近20亿元,这是营养保健食品营业额持续第二年下降;而美容保养品的销售额虽与营养保健食品差距达66亿元,但其营业额却年年成长,比起'96年,其成长幅度更高达3成以上。

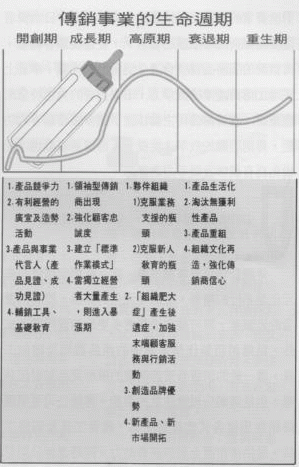
爱美之心不因景气稍减 兴田行销企画课课长熊希元表示,女性在购买美容保养品时,都会选择固定品牌,对产品的忠诚度高;加上美容保养品为消耗性商品,必须持续消费使用,因而经济不景气不会对美容保养品市场造成太大波动。 除了上述原因之外,圣佳郁总经理刘东泓剖析,比较美容保养品与营养保健食品,就必要性而言,营养保健食品不若美容保养品,在经济不景气时,消费者可以不吃营养保健食品,但女性朋友却少有人会因此而不做保养,所以刘东泓认为,美容保养品的零售空间绝对大于营养保健食品。这是美容保养品业绩上升,而营养保健食品业绩下滑的理由之一。 第二个理由则在于美容保养品的消费特性比较好掌握。刘东泓认为,拥有有效产品、做好售后服务便是使消费者持续消费的因素。而女性在使用美容保养品的过程中,绝对会更换品牌,若正巧遇上有朋友在销售美容保养品,基于捧场心态,她便有机会接触直销商品,若使用后觉得效果不错,售后服务也令人满意,消费者自然会持续使用产品。基于此,美容保养品市场才能开出红盘。 而身为直销产业的龙头商品,营养保健食品就不像美容保养品一样,得以在市道不佳的局势下,依旧维持良好的成绩。面对营养保健食品销售业绩再度下挫的事实,相信仍有许多业者将原因归咎于市场紊乱、同业削价竞争、及因市场的不景气,造成消费者减低非必要性支出的现象;而在上述理由之外,%康董事长萧志仲提出了其他的看法,他表示,许多业者认为直销产业销售的是制度上的希望,少有经营者会将直销商品视为道义上的责任,因此,此类业者会选择成本低廉、仅具有慰效性的产品,却以高价销售以赚取利润;而另外一种视直销为永续事业的经营者,他了解直销商品对事业的重要性,因此会选择成本价格高,但却确实具有功效的产品。 比较这两种业者的作法与结果,投机业者赚取暴利,使公司业绩快速成长。然而,在使用一段时间却不见其宣扬之功效后,消费者可能就会退出直销市场,回到熟悉的传统市场,导致直销健康食品业绩一落千丈。 通路竞争愈形激烈 刚出炉的产业调查报告中指出,已有越来越多的业者感受到与传统通路之竞争。一直以来,直销产业所贩售的商品与传统商品都维持一定的区隔,例如营养保健食品市场,几乎可说是直销业者一手创造出来的,在预估有300亿元消费额的市场中,直销产业就占了一半以上的产值。 然而,辉煌的历史已不复见,取而代之的是,传统商店也开始贩售营养保健食品,更有传统业者砸下大批广告费用,以吸引消费者,传统产业的势力已悄悄蔓延,如此景况,直销业者是否有力因应? 面对传统产业的削价竞争、广宣策略,萧志仲并不感到忧心,他认为销售产品最重要的是让消费者对产品有信心,掌握消费者的需求。 具备「认知」,通路无敌 直销只是通路之一,其设立的目的在销售产品,而透过人与人之间的销售模式,若要能成功贩售商品,最重要的是消费者对产品有相当认知。 而对直销产品的认知有时并非来自专业的推荐,而是源自消费者的使用见证。当直销商的认知够强烈,直销产业自然不怕与传统产业做同质产品的市场角逐。 在掌握消费者的需求方面,萧志仲认为,传统敌不过直销,因为置于橱窗中的商品并无法让消费者感到需要,进而引起购买的欲望;但直销通路透过人的销售、人与人之间的信任,可以主动创造需求,引起消费者的购买欲。也就因为此一因素影响,萧志仲大胆预测,未来将有60~70%的商品都会借由直效行销(包括电视购物、邮购、多层直销、单层直销等管道)的方式销售。 营养保健食品市场乃由直销业者一手创造,因而直销业者仍是市场的霸主,但名列直销热卖商品亚军的美容保养品,与传统商品之间的界线模糊,营业额也一直不敌传统通路,其竞争力究竟如何? 「就美容保养品市场而论,直销通路比不过传统。」刘东泓表示。如此认定的原因有二: 1.广告效益大于见证。直销与传统通路分别靠见证与广告做为吸引顾客的销售手法,虽然直销商人口众多,但影响力终究不敌在电视上密集播出的广告。 2.不敌名牌效应。美容保养品市场的知名品牌相当多,这些商品总能吸引许多消费者驻足,不论直销产品的效果多好,一旦遇上名牌货,也只有一边站的份。 虽然打不过传统市场,但是刘东泓认为直销产业的美容保养品还是有生存的空间,只要直销商的售后服务好、产品价格合理、品质好、具特殊性,绝对能在持续成长的美容保养品中挣得一席之地。 不论直销通路是否具有与传统通路竞争的优势,提升通路品质才是直销产业能够永续生存的关键。所谓「一个人最大的敌人是自己」,面对通路竞争,所有直销人都不妨以此为鉴,先要求自己提供最好的产品、最佳的服务,聪明的消费者会懂得如何选择的。至于何时该转换战场、换个产品来玩玩,相信业者心中各有一把尺。 《经营趋势篇》 十倍速世代,「等待」直销高手? '97年,直销历经内忧与外患,一场双轨制的群舞,打坏了直销人的脚步,公平会的取缔动作,自令'97年的业绩受到实质的冲击;而同属「外销导向」的台湾直销产业,无论是受到东南亚经济风暴的振荡,或是中国大陆对直销政策的摇摆不定(大陆的禁令今年4月22日才发布,且6月18日更有「关于外商投资直销企业转变销售方式有关问题」的通知),在在使得台湾直销遭受一波又一波的撞击;阵阵波涛骇浪的冲击下,直销那能秀出漂亮的营业额? 数字警讯,产业色变 市场的数字效应除了警讯之外,其实更带来必须正视直销经营环境暨经营手法的讯息,值得关注的是,当今日台湾直销不再是机会导向、创业导向或单纯的成功导向,即能吸纳直销人口,对于直销企业的经营者,或是为数庞大的直销人来说,如何因应未来市场的挑战,反倒是数字背后必须深思之处。 「直销大未来」作者暨传智集团总裁李久慈表示:'97年公平会公布之「直销事业经营概况调查报告」显示,不论是营业规模或从事的人口都都增加,但产值却下降至380亿,这说明市场规模增加,但绩效降低。重要的原因之一,为直销商过度重视组织的扩展,忽略了产品的直销和顾客的服务;另一方面,直销公司由于过度比较奖励制度,使得经营成本增加,而使产品无论就价位或顾客的价值感上,失去了相对的竞争优势。 李久慈剖析,综观直销发展的历史,「加速度学习效应」成为直销公司经营者及从业人员必须面对的市场变动情境,所谓「加速度学习效应」为:直销市场的新生地(如亚太、中国等)将以更快的速度习得所有直销产业应具备的操作技术,因此今日直销产业的经营,不能只凭过往习以为常的观念及运作手法,必须提高警觉,随时接应市场变化球。 直销公司应主导竞争力 以台湾为例,在高度动荡的经营环境中,产业的发展,不能单靠成本控制、行销策略或既往的经验,反而需进一步规划企业的差异化竞争、资源整合的优势,以及因应环境变迁的策略化思考,与创新且专业的组织运作活动。 直销企业想要突破眼前的障碍,创造傲人的成绩,必须先检视企业的生命周期,以采取因应的策略。面对竞争激烈的大环境,直销公司与直销商的关系也必须有所调整。过去直销公司只需提供良好的商品和制度与坚实的公司背景,即可吸引直销商加入。今日,环境已随时间改变,直销不再具神秘的色彩,也不再是追求成功的唯一机会。直销的消费者不单面对其他直销商品的吸引,也可在其他通路中找到相同商品,与可以及时消费的替代品。

面对来自产业内外环境的挑战,直销公司想在未来谋得生存的空间,当务之急在提升直销公司及直销商的整体竞争力,例如:过往直销公司大多将对消费者的服务交予直销商负责,但在今日消费者需要精致与即时服务的要求下,要达成顾客满意,直销商的服务品质就会遭受到严酷的挑战。事实上要增加直销产业的竞争力,未来公司的角色将愈来愈重要,当直销公司主动担当了诸多服务顾客的功能,直销组织的效率才能提升,而直销组织也才能蜕化为有绩效及竞争力之团队。 策略带领行销,全方位规划 直销公司想要掌握市场,商品种类与价值的多元化是必行的趋势,透过多元化的商品,提高消费者的忠诚度,将可稳定消费者多变的消费行为。此外,为直销商制作精美易懂的产品说明及辅销工具,让一般的消费者皆能明确的了解商品来引起共鸣,也是直销公司应注意的环节。直销公司更须为直销商预备各式的经营工具、教育工具及拓展工具,提供直销商全面的经营助力。同时直销公司可依不同的目的(如业绩导向或激励导向)举办各种行销活动,设法增加与消费者互动的频率,减少末端消费者的流失。 直销公司若希望拓展更宽广的国际市场,需要建立、培养精良的经营团队,借助策略联盟的方式,或异业合作的谋略,降低国际化的成本及风险。反过来说,经过周整的规划与判断之后,所提供的经营方针,自能料中市场所需,为通路的竞争带来赢的优势。 在直销组织方面,常见直销组织的通病,在于太重视组织的发展而忽略组织的经营,以致于组织的人数虽增加,但具生产力的独立经销商并未同步成长,反造成从业人口增加,业绩却下滑的现象。针对此,有效的作法是将直销商进行区隔,依特色因材施教。教育的内容除了基本的经营技巧外,更应提供具前瞻性的生涯规划教育,帮助直销商的事业发展在有规划、有计划中逐步实现其成就事业的理想。除此之外,加强财富规划的教育,教导直销商不仅设定收入目标,也要设定储蓄投资的目标,才能真正地让直销商在直销事业中累积到财富。 挑战直销迷思,再创高峰 当然,于组织经营中,培养专业经营者,建立即时服务的观念(just in time),除了因拓展事业的理由之外,加强对顾客的服务,则是通路经营中最扎实的步骤,也最值得直销商痛下功夫。 如果说,台湾的直销产业具有700亿产值的潜力,那么今日380亿的成绩单不仅无法展现直销应有的实力,反而是非正面地显现出直销发展的十字瓶颈,追根究柢即在于多数的直销人习于以习惯性的思维或是陈旧的方式,来经营今日已是十倍速以上变化的产业环境,一成不变的行销手法,一成不变的创业守则,一成不变的产品迷思,于今日通路强势挑战与竞争的世代,当然会无可抵挡的演出走样。那么,直销人是否具有全新的思维来打破原已根深蒂固直销框架,就是未来直销人能否再创业绩高峰的主因了。 (出处/直销世纪杂志第68期,1998/08/1)