
2025直销菁英共学营 跨国经营新金融 金流无缝对接,直攻全球市场
当企业迈向国际,金流是最关键的基础建设,因为一旦金流出错,一切心血都白费。无论是跨境电商还是落地直销,若没有合规稳定的金流机制,再好的产品也难以流通全球。8月13日,传智集团主办、传销公会协办的2025直销菁英共学营第三场讲座,针对本议题邀请美商凯丽东南亚区总经理洪淑瑛与街口电子支付资深经理侯威宇分享如何透过新金融工具与合规金流设计,成功跨足海外市场。
整理/编辑部‧摄影/康霁
本场讲座以跨境金融为主题,直销产业关注的不只是跨境的金流,还要了解电子支付工具怎么合法运用,因此特别邀请曾在跨国金融与资产管理领域深耕多年的美商凯丽东南亚区总经理洪淑瑛,主讲企业跨国经营时要注意的金流问题;讲座下半场则邀请街口支付资深经理侯威宇,深入浅出介绍跨境支付的演进过程和现况。
Part 1
跨国经营新金融
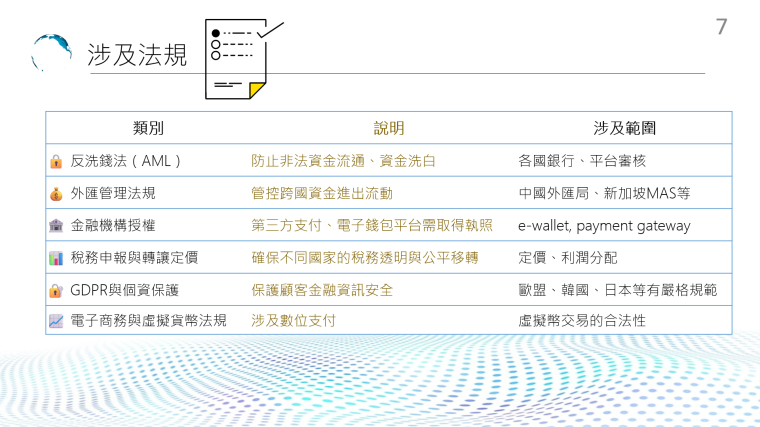
从金融业转战直销,洪淑瑛笑说:「比起金融大腕,直销人真的单纯许多,不过,这种单纯,也可能导致直销企业发展跨国金流时,忽略各国法规的差异。」与一般的产品销售不同,直销公司经常涉及奖金发放、电子钱包、跨国分公司转帐与第三方支付等复杂金流,一旦踩到红线,不仅帐户被冻结,甚至可能危及公司生存。洪淑瑛从以下几点分析,点出直销跨境金融的红线与法规要点:
˙法规不同,不能一套走天下
不可以把台湾的做法直接套用在香港,也不能把香港的方式照搬到美国。比如在香港,要提供投资建议或资产管理,必须持有相关牌照,否则就是违法。中国大陆则对「传销」定义严格,至今仍禁止双轨制等制度。忽视当地法规,不仅无法开展市场,更可能因违法经营被迫退出。
˙反洗钱与外汇管制是最难跨的门槛
跨境金流最常遇到的挑战,就是反洗钱与外汇管制,一般洗钱模式,有将现金混入日常营收洗白,例如以前常见的24小时营业眼镜行或透过赌场洗钱;也有利用人头户,将资金汇入第三人帐号掩饰来源。还有一种洗钱方式,就是小额拆分存款,如香港单日现金存款上限是 10 万港币,常有人利用多个帐号或分天存入以规避监管,一旦被查获,后果将非常严重。
˙禁入「现金交易」禁区
「直销公司绝对不能收现金!」洪淑瑛特别提醒,跨境发展时,不收现金的原因很简单,现金缺乏凭证,难以追溯来源。短期内或许可以避税,长期下来,就成为公司的隐患,每一笔交易都应该要有汇款凭证,确保金流透明。开海外分公司不代表落地,唯有在当地缴税,才是真正的合法经营,该缴的税不要避,该赚的钱才赚得到。
˙便利与风险并存的电子钱包
直销常设计电子钱包来储存奖金、转换购物点数,但不同国家对此规范差异很大。在台湾,电子钱包等同现金,必须提列为应付帐款并报税;而在马来西亚,若奖金存在电子钱包未提领,暂时不需报税;韩国则是严格限制使用电子钱包,防止成为洗钱管道。直销公司应采最高标准来处理,避开税务风险。
˙KYC不足是潜在漏洞
KYC(Know Your Customer)是一种强制性的身分验证程序,是金融业用来确认客户真实身分、评估潜在风险,并且防止洗钱、诈骗等非法行为的流程。在金融业,客户要填20几页的 KYC 表格,银行才会跟他往来;但在直销,消费者只需填一份入会单。这并不是说公司要确认消费者信用没有瑕疵,才能卖东西给他,而是要留意交易细节。当KYC不足,直销平台就容易沦为洗钱工具,因此,当市场出现大户时,一定要留意每一笔交易是否合理合规。
˙透过IT 系统,取得防弊与便利的平衡
防范因为KYC不足而产生的弊病,通常会透过IT系统的示警。跨境交易常出现「异常刷卡」:如同一张卡片短时间多次交易,或跨国购买同额商品。若系统无警示,容易引发银行冻结,但设防过严,会员可能因无法刷卡而抱怨。直销公司必须与银行合作,建立「交易监控与通报」机制,才能在合规与便利之间找到平衡。
「金流不到位,组织等于白干。」洪淑瑛强调,营收如何回流总公司、海外分公司的相关合约签订,以及KYC的落实,都是跨境商业模式能否落地的命脉,直销跨境经营的最后一哩路,不是产品、不是制度,而是金流合法,「进来与出去的钱,都遵循当地法律,海外分公司就能顺利稳定发展。」
Part 2
跨境支付渠道概述
街口支付资深经理侯威宇系统化介绍跨境支付的历史、现况与未来发展。「跨境支付并非现代产物,自人类有跨国贸易的年代就存在了。」如汉代开始的丝绸之路,中国用丝绸换取中东的香料,以物易物;随著时代演进,跨境支付工具也不断变化,从黄金、汇票到信用卡,至21世纪的电子支付平台与线上银行,让跨境汇款和支付更加即时与便捷。
全球跨境金流规模突破156兆美元
受到数位化、电子商务蓬勃发展以及全球化趋势的影响,截至2024年底,全球跨境金流规模已突破156兆美元,其中企业对企业(B2B)交易占比高达90%,成为跨境金融的主体。个人对个人(P2P)及企业对消费者(B2C)交易虽仅占10%,但其增长速度惊人,将是推动未来市场扩张的重要引擎。
跨境支付历经了从现金、电报汇款,到SWIFT(环球银行金融电信协会)系统主导的银行间讯息传递的时代。然而,传统SWIFT系统虽保障安全性,却存在高成本、低效率、透明度不足与受地缘政治影响等问题,尤其对小额、高频交易而言,手续费高昂且流程缓慢,促使金融科技创新应运而生。
近年来,即时支付系统(如印度UPI、欧盟即时支付网络)、数位钱包(如支付宝、街口支付)、区块链技术与央行数位货币(CBDC)等新型支付工具快速崛起,这些技术不仅大幅降低交易成本、提升速度,更实现了资金流动的透明化与去中心化。
例如,印度的NPCI系统普及率超过90%,大幅降低国内与跨境交易成本;欧盟凭借单一货币优势,建构跨36国的即时支付网络;而区块链技术如RippleNet,更实现点对点跨境清算,绕过传统银行体系,尤其在非洲等新兴市场,帮助许多无银行帐户的劳工实现安全、低成本的薪资收付。
此外,央行数位货币(CBDC)的发展备受关注。中国、新加坡、香港等地已积极试验零售型与批发型CBDC,未来有望实现全程可追溯、防洗钱的法定数位货币系统,进一步提升跨境支付的效率与合规性。
金融科技企业,如PayPal、Airwallex、Toss等也透过API整合、虚拟多币别帐户等服务,为中小企业与自由工作者提供更灵活、低成本的跨境金流解决方案。未来5年,全球跨境金流规模预计将突破250兆美元,成长动能来自数位游牧民族、跨境电商、软体服务订阅等新型经济模式。
跨境金融正走向多元、碎片化与生态协作的新时代,没有任何单一系统能主宰全球市场,而是透过技术整合、法规协作与用户体验优化,共同构建更高效、包容的全球支付网络。
至于直销产业如何透过跨境支付工具完成销售、奖金发放,到优化服务与风险管理的操作实务,侯威宇另以专文分享(见P. 62)。
- 美商凯丽东南亚区总经理洪淑瑛强调,合法合规是跨境金融的第一原则。
- 街口支付资深经理侯威宇系统化介绍跨境支付的过去、现在与未来。