
全球直销市场发展概况特别报导
在世界直销联盟(WFDSA)最近一期的2024年年报中,发表了2023年全球直销经营概况重要统计数据。本文摘录其中关键数据与趋势,包含市场规模变化、区域发展差异、从业人口结构、产品类别分布与未来展望,提供读者快速掌握当前全球直销产业全貌。
整理/编辑部‧资料来源/世界直销联盟(WFDSA)
- 全球直销整体表现仍优于疫前水准
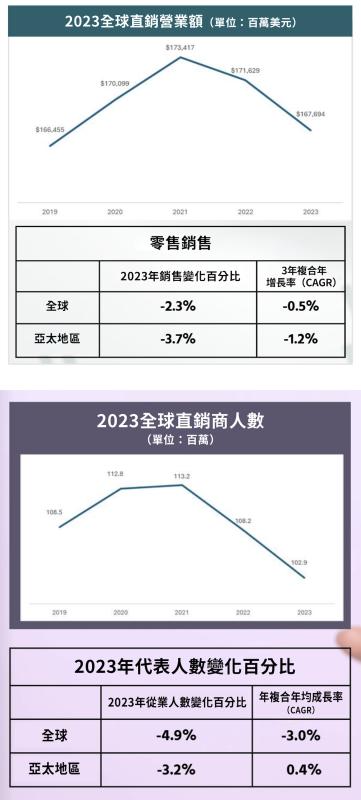
尽管近年全球政治动荡、经济干扰与疫情影响交错不断,全球直销零售市场展现出相对韧性。根据WFDSA发布的最新数据,2023年全球零售总额达 1,676.94亿美元,虽较前一年下滑2.3%,但仍高于疫情前2019年的1,664.55 亿美元水准。
数据显示,全球零售额在疫情期间(2020~2021)连续两年成长,2020年上升 2.2%至1,700.99亿美元,2021年再成长2.0%至1,734.17亿美元。然而自2022年起出现回落,2022年微幅下降1.0%,2023年进一步下降2.3%。
若观察3年复合年均成长率(CAGR),全球市场呈现-0.5%的负成长,其中亚太地区表现相对疲弱,2023年销售额下降3.7%,3年CAGR为-1.2%,反映出市场在区域性挑战下的调整压力。
整体而言,虽然市场面临多重挑战,直销产业仍成功稳住整体规模,未回落至疫情前水准以下,展现出相对强健的市场基础。随著全球经济逐步复苏,业界正关注未来几年是否能重启成长动能,尤其是亚太市场的表现。
全球直销营业额(2023) (单位:百万美元)
- 直销人员数量连年下滑 跌回疫前水准
全球直销业的从业人数与销售表现同步变动,2020年疫情爆发后,直销代表人数快速上升,当年增长3.9%,达到1.128亿人,2021年再小幅成长0.4%,来到历史高点的1.132亿人。但随著疫情趋缓,市场需求与参与意愿转变,2022 年人数下滑至1.082亿,2023年进一步减少4.9%,至1.029 亿人,几乎回落至2019年疫情前的水准(1.085亿)。
根据WFDSA的数据,全球直销从业人员在2023年减幅明显,年减4.9%,过去3年累计复合年均成长率为-3.0%。其中,亚太地区虽也面临3.2%的年度下滑,但3年CAGR仍维持微幅正成长(0.4%),显示相对稳定的市场结构与从业意愿。
- 谁在形塑直销产业?女性直销商占70%
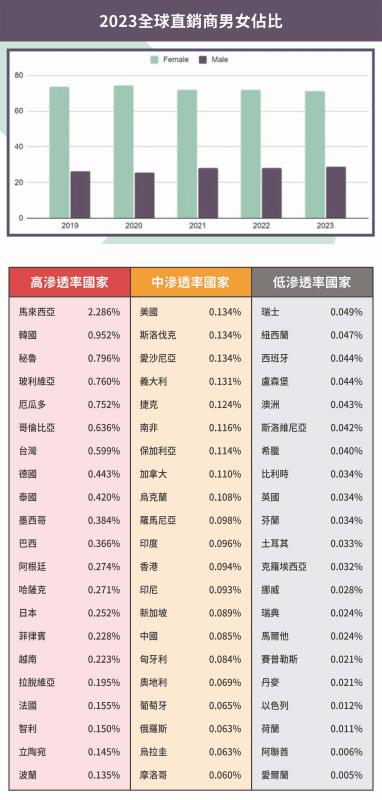
虽然直销产业依然以女性从业者为主,但近年男性参与比例持续上升,显示出性别结构正逐步调整。根据WFDSA资料,从2019到2023年,女性在直销中的占比始终约7成左右,这不仅反映女性在社群互动与推荐模式上的优势,也显示直销成为女性创业的重要管道。
全球直销商男女占比(2023)
年龄结构方面,近半数(48.7%)的直销代表年龄集中于35~54岁之间,呈现出明显的中壮年主力趋势。此外,34 岁以下占25.9%,而55岁以上的从业者则占24.8%,说明直销在不同年龄层之间具有高度的弹性与吸引力。
在创业门槛日益多元的时代,直销成为许多女性实现经济自主与弹性工作的起点,而男性的逐步加入,则预示著这个产业将朝向更全面多元的方向迈进。
- 全球直销市场渗透率 马来西亚蝉联榜首
以「直销销售额占国内生产毛额(GDP)比例」衡量的市场渗透率,2023年全球共有63个国家被纳入评比。马来西亚以2.286%的高比例蝉联榜首,显示直销在当地经济中占有举足轻重的地位。紧随其后的包括韩国(0.952%)、秘鲁(0.796%)、玻利维亚(0.760%)与厄瓜多(0.752%),这些国家均属于高渗透市场,显示直销已深植于当地消费者与经济活动中。
台湾也名列前段班,以0.599%的渗透率居全球第7,优于德国、泰国与日本等成熟市场,反映出直销在台湾具一定市场基础与民众参与度。
在中度渗透市场(Mid Penetration)中,美国、斯洛伐克与爱沙尼亚皆为0.134%;中国则以0.085%属于中段偏后。
这项渗透率指标不仅可做为衡量直销经济规模的参考,也有助企业判断不同市场的发展潜力与成熟度。在高渗透市场,竞争或许更激烈,但接受度与经营土壤已相对成熟;而在低渗透市场,则可能隐含新蓝海的潜力等待开发。
- 美洲直销渗透率最高 开发中市场潜力浮现
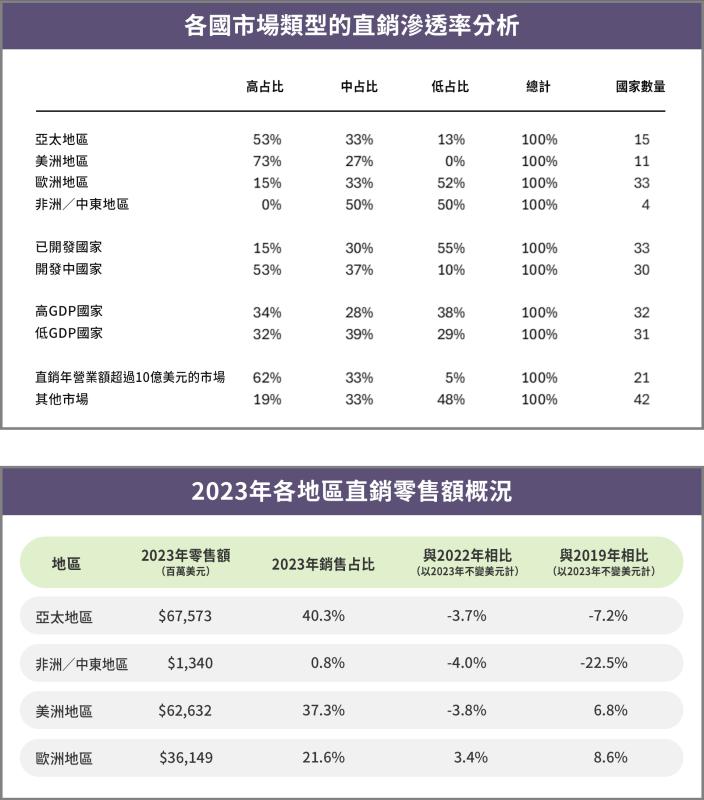
美洲地区拥有全球最高比例的高渗透国家,高达73%的国家,其直销销售额占 GDP比重属于高渗透等级。亚太地区以53%紧追其后,显示该区直销参与度与产业成熟度持续攀升。相较之下,欧洲仅有15%的国家进入高渗透区间,非洲与中东则呈现两极化分布,高渗透与低渗透各占一半。
若以经济发展程度区分,开发中经济体的直销渗透率普遍高于已开发国家。53%的开发中国家属于高渗透,而已开发国家仅有15%,反映出直销在资源较少、通路多元性不足的国家中,扮演替代性销售与创业管道的重要角色。
在GDP规模差异上,年直销销售额超过10亿美元的国家中,有62%为高渗透市场,远高于其他市场的19%。这也意味著销售规模与渗透深度存在一定关联,大市场通常伴随更成熟的直销运营机制与更高的消费接受度。
- 亚太占比高达40% 欧洲逆势成长
2023年,亚太地区以675.73亿美元的零售额,占据全球直销市场40.3%的份额,稳居全球第一。美洲地区则以626.32亿美元位居第二,占比37.3%。欧洲和非洲/中东地区分别为361.49亿美元(21.6%)与13.4亿美元(0.8%)。
从年增率来看,欧洲是2023年唯一实现正成长的区域,较2022年成长3.4%。相较之下,亚太、美洲与非洲/中东均出现下滑。若拉长观察时间,自2019年至2023年,欧洲整体销售成长8.6%,同样优于其他区域。
整体而言,亚太与美洲依然是全球直销的双核心,但欧洲近年的稳健表现,显示出成熟市场中潜藏的回弹动能。
- 全球直销人口亚太占一半以上
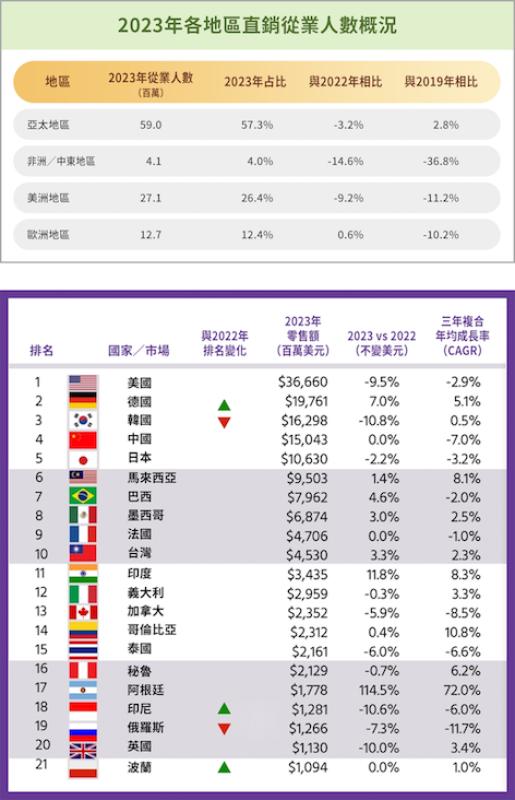
2023年,亚太地区直销商人数达5,900万,占全球总人数的57.3%,稳居第一。美洲地区以2,710 万人(26.4%)位居第二。年度变化方面,欧洲是 2023年唯一从业人数成长的地区,年增0.6%;亚太小幅下滑3.2%,美洲下降9.2%,非洲/中东则大幅减少14.6%。
若拉长至2019~2023年区间观察,亚太反而是唯一整体人数成长的地区,累计增加2.8%;其他区域皆呈负成长,其中非洲/中东下滑幅度最剧烈(-36.8%)。
这份资料显示,亚太不仅是全球直销人力的主力市场,在后疫情时代更展现出人员基础的稳定性与长期增长潜力。而非洲与中东则面临结构性挑战,需重新评估其市场参与策略与支持机制。
- 21个10亿美元市场中有8个来自亚太
亚太区除中国外,在过去4年间持续展现稳健成长。从2019年的494.28亿美元增加至2023年的525.30亿美元,总体成长6.3%。销售额连续3年上升:2020年增长3.9%至513.37亿美元、2021年增长2.2%至524.65亿美元、2022 年增长5.0%至550.97亿美元;2023年则下滑4.7%,为525.30亿美元,整体趋势仍属正向。
在全球21个直销10亿美元市场中,有8个位于亚太区,分别是韩国、中国、日本、马来西亚、台湾、印度、泰国、印尼。
- 直销强势市场盘点 阿根廷涨势强劲
截至2023年,全球共有21个市场直销年营业额突破10亿美元,较前一年减少3个,菲律宾、越南、澳洲跌出榜单。
美国仍稳居榜首,年销售达366.6亿美元,但下滑9.5%。德国从第三名升至第二,年成长 7.0%,3年CAGR达5.1%,表现稳健。韩国则退居第三,销售额为162.98亿美元,衰退10.8%。
其他焦点市场包括:
˙中国:稳居第四,销售额与2022年持平(150.43亿美元),但3年CAGR为—7.0%。
˙日本:衰退2.2%,排名第五,长期趋势下滑。
˙马来西亚与印度:3年CAGR分别达8.1%与8.3%,极具中长期成长潜力。
˙阿根廷:表现最强劲的市场,年增114.5%,3年CAGR达惊人的72.0%。
整体而言,多数成熟市场销售萎缩,而新兴国家如印度、哥伦比亚、阿根廷则呈现爆发式增长,显示直销成长重心正逐步向开发中市场转移。
- 保健食品、美妆保养仍称霸 家用品稳步上升
2023年3大主力产品类别为:
- 健康产品(Wellness):占比31.7%
- 美妆个人护理(Cosmetic & Personal Care):占比24.2%
- 家用品/耐用品(Household Goods & Durables):占比17.0%
尽管健康与美妆仍为两大主力,其市占率呈下滑趋势:健康产品从2019年的36.3%下滑至31.7%;美妆由27.2%跌至24.2%;家用品则逆势成长,从11.8%成长至17.0%,这个趋势或许可以解释为,消费者需求正逐步转向居家、实用型商品,尤其在疫情后生活习惯改变与经济压力升高下,实用导向的产品获得更多青睐。
- 各区产品类别分布概况
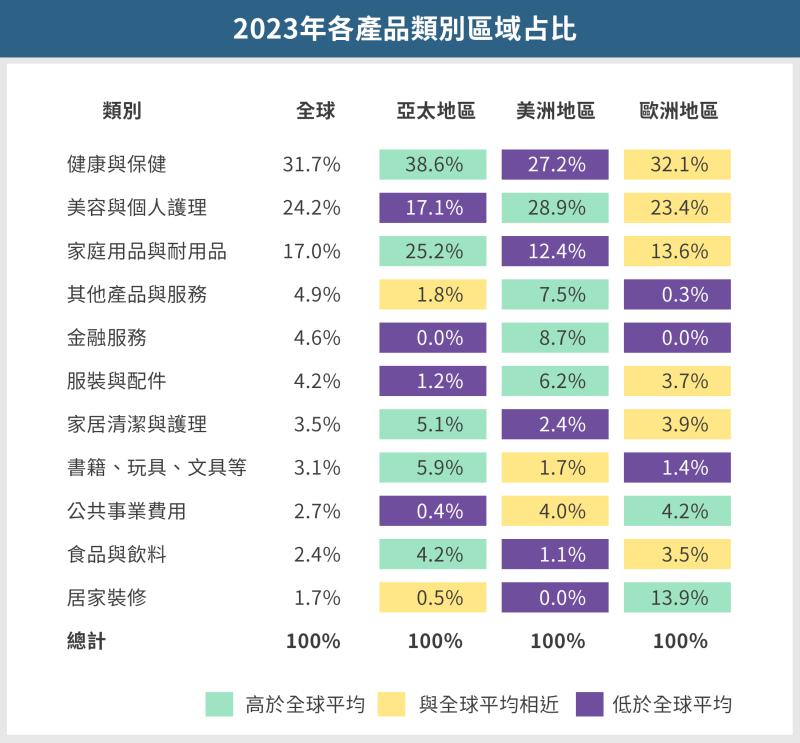
根据 2023 年资料,健康产品(Wellness)与美妆个人护理(Cosmetic & Personal Care)合计仍占全球直销市场一半以上,但在不同地区的销售占比明显不同,反映出区域消费文化与偏好的差异。
各产品类别的销售占比在不同市场间也存在明显差异,例如,法国的家居修缮类产品占整体销售的44%,而在全球平均仅为2%;德国的公共服务类产品占比达13%,而全球平均仅为3%;在印度,健康产品占整体销售的74%,远高于全球平均的32%。
˙健康产品:相较全球32%的平均占比,亚太区在健康产品类别上表现特别突出,该类型在区内占整体销售的39%,欧洲则为27%。
˙美妆与个人护理:全球平均占比为24%,美洲地区此类产品占比达29%,高于平均;亚太区则仅为17%,相对偏低。
˙家用与耐用品:全球平均占比为17%,亚太区此类产品占比达25%,明显高于平均;美洲地区仅12%,明显偏低。
- 保健食品销售占比 印度最高,美洲整体偏低
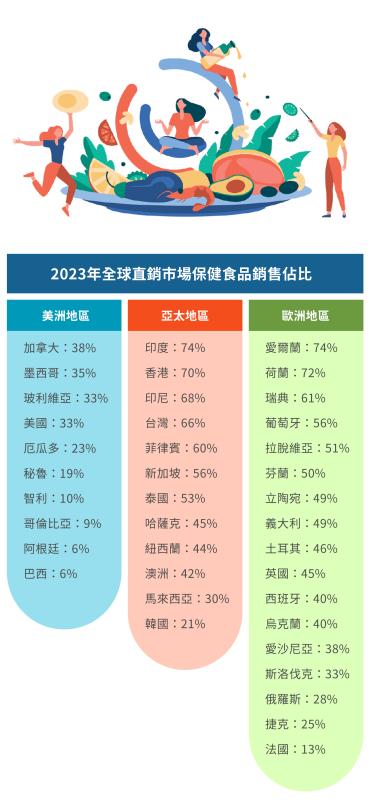
2023年全球各国保健产品在直销市场中的占比,显示出明显区域差异。亚太与欧洲多国呈现高度集中,而美洲国家整体偏低。
- 亚太区
˙ 印度(74%)为全球最高,其次是香港(70%)、印尼(68%)、台湾(66%)、菲律宾(60%)。
˙多数亚太国家超过50%,显示高度重视健康相关产品。
˙韩国做为全球第三大市场,保健食品占比却仅21%,为亚太区中最低,显示其产品结构更为多元或偏向其他类型。
- 欧洲
˙爱尔兰(74%)与荷兰(72%)名列前茅,展现强劲的健康消费导向。
˙法国仅13%,显著低于欧洲平均与全球平均。
˙整体来看,欧洲内部落差明显,介于13%~74%不等,呈高度多样化。
- 美洲
˙最高为加拿大(38%)与墨西哥(35%)。
˙巴西与阿根廷仅6%,为全球最低国家。
˙整体呈现较低比例,可能与区域消费文化、主力产品结构或市场策略有关。