文章
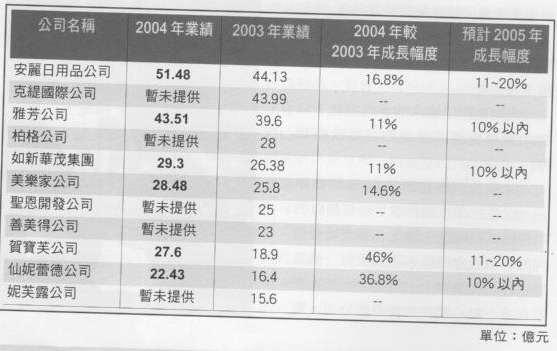
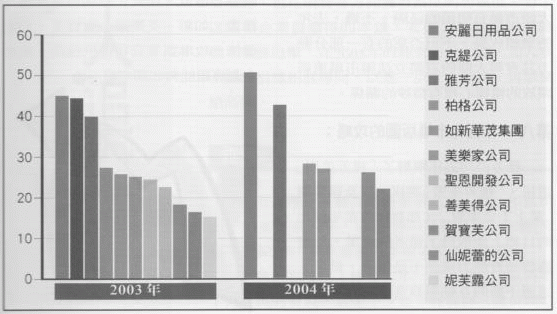
2004年10大直銷公司業績調查報告
接續2003年的高度成長之後,2004年台灣直銷市場還是一樣活絡,根據本刊前一期的報導,2004年全年共計有188家公司向公平會報備加入直銷通路。另外,我們也針對2003年前十大直銷公司2004年年度業績進行調查,令人訝異的是,已完成結算並回報營業數字的公司,最少都有10%以上的成長幅度,有的公司甚至成長高達46%。
雖然公平會的官方數字尚未出爐,但是,從這項調查中,我們已經可以相當肯定的說,2004年台灣直銷事業的總體業績仍就呈現一個高度成長的現象。與2003年整體景氣不佳帶動直銷產業蓬勃的成長背景不同的是,2004年的整體景氣已有明顯改善,而直銷產業卻依然蓬勃,這個事實顯示,直銷通路不一定要架構在景氣不佳的基礎上,直銷公司正確的決策,其實可以不同的社會環境與經濟體質之下帶動業績的成長。
從問卷的回覆中,我們可以歸納出以下幾個成長的原因。
第一,強化消費者忠誠度:
組織的拓展市直銷事業最特別的一個重點,不過,從去年的調查結果看來,似乎也有越來越的的人喜歡、信賴直銷公司的產品,而選擇了單純消費者的角色。美樂家總經理劉樹崇對於這個現象說的最直接:「美樂家有高達90%的會員是消費者,經銷商只佔了10%。這個比率,與傳統概念中的20:80法則有顯著的變化。」
為了提高這些純消費者的忠誠度與重銷率,包括安麗、雅芳、美樂家等直銷公司都有自己的獨門策略。
安麗公司採取形象廣告策略,在電子、平面媒體以溫馨的訴求,強化紐崔來營養保健產品的優質印象。
雅芳則以每年18期的促銷目錄,定期誘發近20萬會員不同主題的消費需求與行動。
美樂家則以龐大的客服系統、別緻的賣場來提高會員的互動及滿意度。
這些公司的消費者服務策略顯示,以往把顧客服務放手給經銷商的經營模式已經發生變化,越來越多公司的經營者會把顧客服務當做一個重點項目。而事實上,有能力而且也願意花多一點心照顧消費者的公司,對於整體業績的成長,確實有相當大的助益。
第二,明星產品的競爭力:
雅芳於2004年的43億總業績中,有部份單項產品銷受高達三億元,佔兩千多項產品總銷受額近10%的比率。
如新公司在2004年成長了9.3%,使總營業額最度回到近30億的水準。
如新的成長,如新華茂的營養保健系列產品「如沛家族」居功厥偉,銷售成長達145%。
第三,獨特的策略:
如新在去年一口氣推出兩個重要的經營策略,其一生物光子掃描儀,透過儀器檢測出來的數據,經銷商可以更具說服力的推廣產品及組織。;獲得掃描儀租借權的經營者,獎金成長最少有30%,最高也有人衝破400%的高成長;其次則是特殊的ARO循環消費制度,去年一年一ARO的訂單數成長165%。
第四,個別區塊的獨占性:
在前十大中,大多數的直銷公司都以營養保健食品為主要競爭市場,這個現象所衍生的問題就是同質性過高。相較於主攻營養保健食品市場的公司,賀寶芙主攻減重市場就有較大的市場獨占性的優勢,雖然直銷減重市場也有許多競爭對手,但是,經過十年的耕耘並取得減重龍頭地位之後,賀寶芙已連續三年呈現高度成長,2004年更由2003年的19億成長到27億,成長幅度高達46%。在前十大直銷公司中,成長幅度拿下第一名。