文章
2004年10大直销公司业绩调查报告
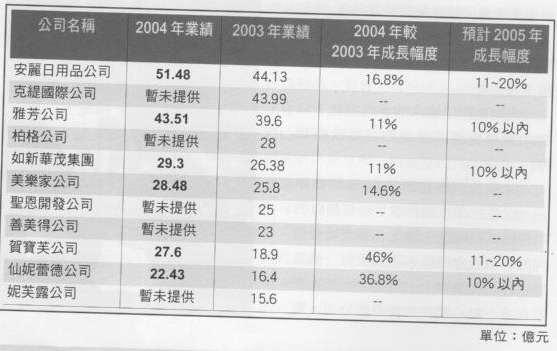
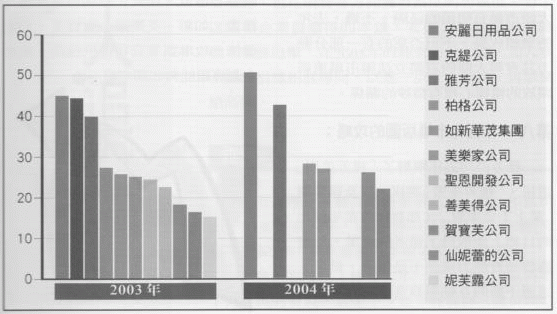
接续2003年的高度成长之后,2004年台湾直销市场还是一样活络,根据本刊前一期的报导,2004年全年共计有188家公司向公平会报备加入直销通路。另外,我们也针对2003年前十大直销公司2004年年度业绩进行调查,令人讶异的是,已完成结算并回报营业数字的公司,最少都有10%以上的成长幅度,有的公司甚至成长高达46%。
虽然公平会的官方数字尚未出炉,但是,从这项调查中,我们已经可以相当肯定的说,2004年台湾直销事业的总体业绩仍就呈现一个高度成长的现象。与2003年整体景气不佳带动直销产业蓬勃的成长背景不同的是,2004年的整体景气已有明显改善,而直销产业却依然蓬勃,这个事实显示,直销通路不一定要架构在景气不佳的基础上,直销公司正确的决策,其实可以不同的社会环境与经济体质之下带动业绩的成长。
从问卷的回复中,我们可以归纳出以下几个成长的原因。
第一,强化消费者忠诚度:
组织的拓展市直销事业最特别的一个重点,不过,从去年的调查结果看来,似乎也有越来越的的人喜欢、信赖直销公司的产品,而选择了单纯消费者的角色。美乐家总经理刘树崇对于这个现象说的最直接:「美乐家有高达90%的会员是消费者,经销商只占了10%。这个比率,与传统概念中的20:80法则有显著的变化。」
为了提高这些纯消费者的忠诚度与重销率,包括安丽、雅芳、美乐家等直销公司都有自己的独门策略。
安丽公司采取形象广告策略,在电子、平面媒体以温馨的诉求,强化纽崔来营养保健产品的优质印象。
雅芳则以每年18期的促销目录,定期诱发近20万会员不同主题的消费需求与行动。
美乐家则以庞大的客服系统、别致的卖场来提高会员的互动及满意度。
这些公司的消费者服务策略显示,以往把顾客服务放手给经销商的经营模式已经发生变化,越来越多公司的经营者会把顾客服务当做一个重点项目。而事实上,有能力而且也愿意花多一点心照顾消费者的公司,对于整体业绩的成长,确实有相当大的助益。
第二,明星产品的竞争力:
雅芳于2004年的43亿总业绩中,有部份单项产品销受高达三亿元,占两千多项产品总销受额近10%的比率。
如新公司在2004年成长了9.3%,使总营业额最度回到近30亿的水准。
如新的成长,如新华茂的营养保健系列产品「如沛家族」居功厥伟,销售成长达145%。
第三,独特的策略:
如新在去年一口气推出两个重要的经营策略,其一生物光子扫描仪,透过仪器检测出来的数据,经销商可以更具说服力的推广产品及组织。;获得扫描仪租借权的经营者,奖金成长最少有30%,最高也有人冲破400%的高成长;其次则是特殊的ARO循环消费制度,去年一年一ARO的订单数成长165%。
第四,个别区块的独占性:
在前十大中,大多数的直销公司都以营养保健食品为主要竞争市场,这个现象所衍生的问题就是同质性过高。相较于主攻营养保健食品市场的公司,贺宝芙主攻减重市场就有较大的市场独占性的优势,虽然直销减重市场也有许多竞争对手,但是,经过十年的耕耘并取得减重龙头地位之后,贺宝芙已连续三年呈现高度成长,2004年更由2003年的19亿成长到27亿,成长幅度高达46%。在前十大直销公司中,成长幅度拿下第一名。