全球华人直销媒体第一品牌 · 创刊于 1993
全球华人直销媒体第一品牌
文章

台湾直销大调查(上)

南方甫 · 2011 年 6 月号 No.222
台湾直销大调查(上)
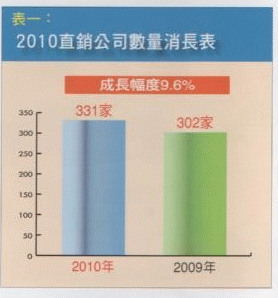
从近年来的公平会直销调查报导可以看出,真正影响直销行业消长的人,是那些为数七、八十万的新参加人。而这些新参加人,除了为数十到十二万的新面孔之外,每年总有超过六十万的旧面孔琵琶别抱,选择重新加入直销行列。因此,在新人有限的情况下,为这些每年高达六、七十万的直销流浪者创造归属感,可能才是直销行业真正的制胜之道。 南方甫 自从每年的例行调查改由线上进行之后,公平会年度直销调查报告已较往年提前出炉,今年5月19日,公平会正式发布了2010年直销事业年度调查报告结果。此次总计调查488家公司,回报的公司有392家(80.33%),而实际仍以直销模式经营事业的公司有331家,较2009年之302家增加29家(9.6%),相对于2008年的235家则相对成长40.8%。(表一)
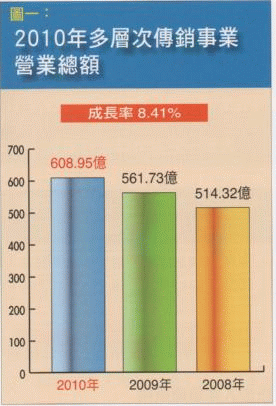
这项结果显示,台湾直销行业在2008年落入低点之后,自2009年起已开始回温,至2010年则表现出一股蓬勃的气象。 年度市场背景 根据调查显示,2010年的直销营业总额为608.95亿元,较2009年成长8.41%。608.95亿虽然不是台湾直销史上的最高数字,但比起2008年的514.32亿,在两年之间显著成长了94.63亿的事实显示,台湾直销业不仅仅是消极的摆脱了金融海啸的冲击,也因为金融海啸的挑战而创造出了许多前所未有的新契机。(图一) 图一:2010年直销事业营业总额

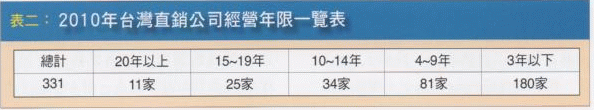
台湾直销公司家数与经营年限 就331家公司经营直销事业的时间来看,2007年以后实施直销之事业计180家(占54.38%)居首,亦即,经营不到五年的公司占了一半以上,其次为2002~2006年间开始经营的公司计81家(占24.47%)。 透过比较历年数据可以得知,2001年以前创立的直销公司,有70家,占21.15%,公平会并针对经营年线长短为依据,作出了新公司变化剧烈而老公司相对较为稳定的结论。简单而言,新公司想要在成熟的市场、激烈的环境中走出第一步真的相当困难,也因此,每年总有少数的几家新公司表现耀眼,成为黑马的现象也就更为弥足珍贵了。(表二) 表二:2010年台湾直销公司经营年限一览表

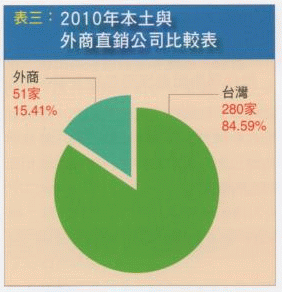
直销公司国籍分布 依调查结果显示,331家直销公司中,台湾本土公司计有280家(占84.59%),外商公司计51家(占15.41%),较2009年度直销公司国籍分布,外商公司占我国直销事业之比例有微幅提升。(表三)

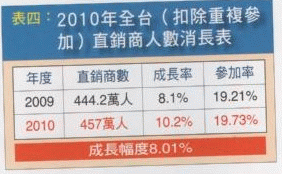
这显示部分外商新公司比本土公司更积极的相准2010年的契机,进军台湾市场。使外商公司的数量较2008及2009明显增加。 虽然外商新公司于2010年明显增加,但本土公司在整体行业中所占的比率依旧高达84%以上。 可惜大量本土公司的营业表现却远不及少量外商公司,显然的,本土公司在产品及制度之外,不论是理念、文化、品牌等软实力的经营都相对欠缺。因为大多数的本土公司虽然公司、高阶甚至新人都能讲出一套产品与制度优势,但是一碰到理念、文化,不要说新经营者,就算是高阶或甚至老板,都讲不出一个所以然,没有一套有系统的运作know-how、没有动人的理念与文化,要壮大、要永续经验自然有一定的难度。 目前,台湾本土表现较为出色,跻身十大的葡众与秀得美两家公司,之所以有能耐与美商公司媲美,无疑就是在软实力上各有杰出的表现,品牌也才能为业绩带来持续成长或相对稳定的价值。 事业规模分析 直销人口概要 依据调查资料显示,至2010年底,台湾直销商(直销商数)计572.6万人次,较2009年底556.6万人次,增加16万人次。若剔除重复直销商数,2010年底直销商数为457万人,较2009年底444.2万人增加12.8万人。比较台湾总人口数2316.2万人,则平均每百人中有19.73人参加直销组织(已剔除重复直销商数计算),即加入率为19.73%,较2009年底19.21%,增加0.52%。(表四) 表四:2010年全台扣除重复参加直销商人数消长表

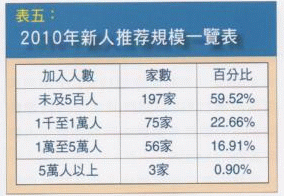
新加入直销商规模 2010年新加入之直销商数计82.09万人次,占总直销商之14.34%。如减去12.8万无直销经验之全新直销商,则有直销经验而重新加入者,共69.29万,占总直销商之12.1%,占新直销商之84.5%。 从这一项数据可以看出,直销行业开发全新直销商相对不易,左右各公司参加规模变动的,主要还是来自于转换跑道的旧直销商。于是,如何以更独特的优势吸引直销商转换跑道?如何以更完善的环境避免既有直销商见异思迁?乃成为近70万流动型直销商攻防的焦点。 根据调查显示,各公司新加入之直销商数规模,超过半数的公司一年新增不到500个新人,计197家(占59.52%),其次有两成(75家、占22.66%)新增人数介于1千至1万人,新增人数达5万人以上者只有3家。(表五) 表五:2010年新人推荐规模一览表

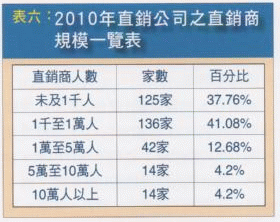
直销公司之直销商数规模 相对于新人增加规模,此项调查结果更可以观察出台湾直销行业各公司实际组织规模的大小。 至2010年底,若以572.6万(含重复参加)直销商,平均每家直销商人数1.73万人。其中以1千至1万人的公司最多,计136家(占41.09%);而直销商不到1千人的公司也不算少,计125家(占37.76%);直销商人数在1万至5万人之间的公司有42家(占12.69%);而直销商人数在5万至10万人及10万人以上只有14家(占4.23%)。 一般而言,直销商数量为营业规模的基础,不过,其间也有可能因为经营策略或各种变数产生落差,因此,在2010年度营业额10亿元以上的10家公司中,有8家公司直销商人数在5万以上,另有两家公司直销商人数不及5万(介于2~5万之间)。 而在14家直销商人数超过5万的公司中,也有6家(42%)营业额少于10亿,这个现象充分显示,台湾直销已真正进入「让更多人进行合理消费取代引导部分人进行大量消费」的消费导向时代。(表六) 表六:2010年直销公司之直销商规模一览表

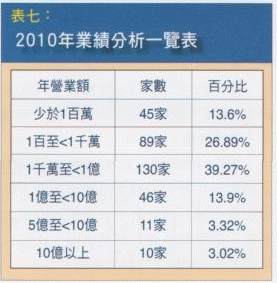
营业额规模 2010年营业总额与业绩概要分析 2010年台湾直销营业总额608.95亿元,较2009年561.73亿元,增加47.22亿元(成长8.41%)。比较过往历史,2010年之营业额为2005年以683.7亿达到高峰,随即于第二年陷入盘整,再度突破600亿的一个新里程,也为直销业带来了一股新气象。 比较可贵的是,此次突破600亿元的业绩相对扎实,与过去透过信用卡、信贷寅食卯粮的虚胖数字有本质上的巨大差异,这种较殷实的营业表现,比较有可能当作未来缔造新猷的基础。 公平会的调查显示,营业额少于1亿的公司219家(占66.16%),其中营业额在1百万至1千万元之间的公司89家(占26.89%);1千至1亿元之间的公司130家(占39.27%)。这个结果显示,有四分之一的公司每个月营业额不及83万(一年少于一千万),除非是刚起步,否则这样的公司将很难避免被淘汰的命运;另有四成的公司每个月营业额少于830万,这样的公司也有生存挣扎的问题。 另外,营业额1亿至5亿元之间的公司有46家(占13.90%);5至10亿者有11家;而10亿元以上之事业共有10家。10亿以上的公司正好就是2010年的前十大:安丽、贺宝芙、美乐家、雅芳、如新、葡众、美安、科士威、丞燕及秀得美。 十大公司虽只占全部家数3.02%,但其直销商占直销商总数31.37%,营业额更占总产值的60.17%(366.38亿元)。(表七) 表七:2010年业绩分析一览表

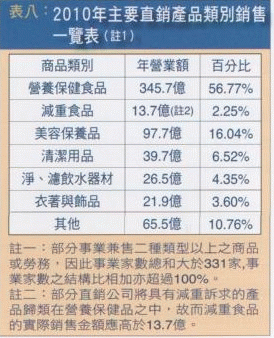
商品类别 公平会将直销商品分成13类,2010年仍以营养保健食品为最大宗,计有261家(占总家数78.85%)贩售保健品,营业额345.79亿元(占总营业额56.78%);美容保养品(占总家数53.47%)居次,有177家贩售,营业额97.45亿元(占总营业额16%),第三大类为清洁日用品,有101家(占总家数30.51%)贩售,营业额39.74亿元(占总营业额6.53%)。 由于部分营业额庞大的公司将一般所认知的减重商品归类为保健食品,因此,2010年减重商品的表现并不抢眼,甚至比2009年更为减少。 而可以完全或者大部分被数位科技所取代的图书、影音商品则越来越没有生存空间,在未来甚至可能完全从直销领域消失。(表八) 表八:2010年主要直销商品类别销售一览表(注1)

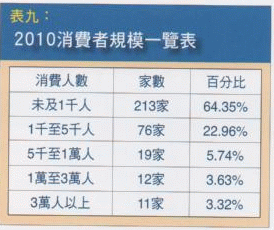
注1:部分事业兼售二种类型以上之商品或劳务,因此事业家数总和大于331家,事业家数之结构比相加亦超过100%。 注2:部分直销公司将具有减重诉求的商品归类在营养保健品之中,故而减重食品的实际销售金额应高于13.7亿。 直销商消费规模与收入概况 直销商消费规模 订货直销商(有实际消费活动的直销商):根据调查结果显示,2010年曾订货之直销商计155.6万人,占直销商总数比率27.17%;也就是说,2010年度台湾直销行业虽然号称有572万直销大军,但实际参与、对直销行业作出贡献的人却只有155.6万人。因此,不论研究商值、个人收入、事业价值乃至整体表现,基本都应以此155.6万人为基数。否则,若以包含417万未参与、消费者的572万为基础数字,将使各项表现都大为逊色,同时也将令社会对于直销通路的价值商生高度的怀疑。 就此而言,台湾直销真正的个人商值应为每人每年39200元,大约为每月3200余元,这个数字与2009年差异不大,真正促使整体营业表现成长的关键在于,2010年度比2009年度多出了11.6万人为行业商值做出了贡献,从这个角度来看,直销行业所应该要努力的方向,无疑就是如何在每年增加11万人实际参与消费,这或许不是容易的事,但也不是不可能的事。 如果能够做到这点,那么,台湾直销的实际活动人口就可以从146万变155万再变166万、177万、188万,这样的行业目标远比如何把直销人口从300万变400万再变500万、600万要务实得多。 另外,在155.6万订货人中,如扣除82万新直销商,则非新直销商而于2010年度有实际消费的直销商只有73.6万人,这些没有更换跑道,在一家公司超过两年并且有消费行为的直销商,可以算是各家直销公司的忠实直销商。在572万直销人口中,这种忠实的直销商只有73万人,也就是直销忠诚度平均只有12.7%。这显示直销行业自始至终都一直存在著难以解决的失落感与疏离感。 在2010年有213家(占64.35%)消费人数少于1千人,其中132家系于2007以后成立的新公司;76家(占22.96%)消费人数在1千至5千人之间;订货人数3万人以上的公司有11家,其中有9家营业额在10亿元以上,另2家为超过1亿未及10亿,虽然这两家公司业绩不到10亿,但是超过3万人订货,可能已十分接近10亿,而3万人愿意订货的事实,也显示这两家公司在各方面的经营表现都属相当杰出,突破10亿并非难事。(表九) 表九:2010消费者规模一览表

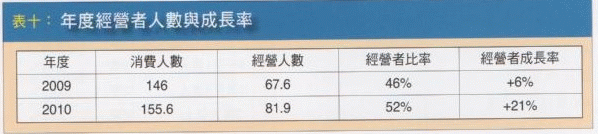
直销商订货比率60%以上的公司共有108家(占32.63%),而这108家中,2007年以后成立的新公司就有83家,由此资料显示,2007年以后成立的新公司虽然大多还无法建立相当营业规模,但其直销商实际参与营运却相对积极踊跃得多。显然,已有越来越多的新公司在直销舞台粉墨登场之前,已有相对充份的准备,与早期拿到一个商品就想赌一把捞一票的作法大不相同,这种没有三两三不敢上梁山的充分准备,也是在大者恒大铁律之下总还是会有一些新公司意外成为黑马,进而跻身领先行列的重要条件。 经营者规模 2010年曾领取奖金或佣金之直销商计81.9万人,占直销商人数比率14.30%,较2009年增加14.3万人(2.15%)。 如以领取奖金的直销商定义为经营者,则实际上2010年台湾直销经营者占实际活动(有消费者)的52%;相对于2009年的46%(订货直销商146万人,领取奖金直销商67万人),则可以比较出来经营者比率有相当的成长,总计成长14万人(21%)。(表十) 表十:年度经营者人数与成长率

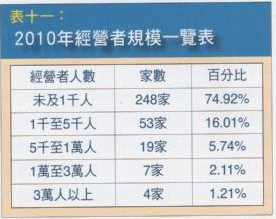
2010年领取奖金直销商之人数规模,以领奖金人数未及1千人之事业最多,计248家(占74.92%),其中153家系于2007年以后成立,其次为领奖金人数1千至未及5千人之事业53家(占16.01%),而领奖金人数超过3万人以上之事业共有4家,其营业额均逾10亿元。(表十一) 表十一:2010年经营者规模一览表

奖金之付比率消长 2010年直销商领取奖金者之平均金额为28,277元,较2009年之平均额低1,542元,又较2008年少3164元,这个现象也呼应了前述直销正式迈入消费者导向的分析。 调查结果也显示,2010年多层次传销事业奖金支出计231.53亿元,占营业总额608.95亿元之38.02%,较2009年之奖金支付比率35.89%,增加2.13%。这一点说明了多数新公司将提高奖金拨放额度当作与大型老公司竞争的一个重要策略。不过,就结果而言,这样的策略似乎很少商生真正长远的效益,高奖金在近年来更鲜少对大公司既有直销商商生有效的吸纳作用。高奖金的诉求失效,很可能的理由在于,在成熟市场中,人们对于直销事业已不再是二、三十年前那种快速致富的期待,而是一种能否长期耕耘、领得长久的考量。 很多新公司总喜欢诉求自己的制度奖金高,但讽刺的是,人们通常会把高奖金与领不久两者画上等号,这对于原本想要透过高奖金招兵买马的公司,无疑是一个值得思考的关键点。 提高奖金比率本身或许并不是一件坏事,但是,直销企业在奖金诉求之外,更重要的恐怕还是回归软实力的建构,才能透过理念、文化、品牌等元素让为高奖金而来的直销商落地生根,踏实经营。否则今日为高奖金而来,明日将为高奖金而去,这些直销商将再度形成一支70万的直销流浪大军。 编者按:由于公平会调查分析提前公布,直销世纪乃同步提前以专业媒体角度就此「2010年台湾多层次传销营业调查报告」进一步分析报导;唯个别公司业绩及排名,我们仍将依惯例于七月号再以专题型态详细报导。