全球华人直销媒体第一品牌 · 创刊于 1993
全球华人直销媒体第一品牌
文章

2007年直销事业营业总额调查报告
编辑部 · 2008 年 7 月号 No.187
2007年直销事业营业总额调查报告
南方甫 2007年台湾直销事业营业总额出乎意料仅仅下滑四个百分点,一般预料,531亿这个数字应该就是谷底了,虽然多数业者对于2008年的信心依旧不足,不过,经过了06、07两年的探底,2008年可望会是直销业走出寒冬的好时机。 96(2007)年直销事业调查报告终于在7月底出炉,根据公平会的调查显示,2007年台湾地区直销事业总体营业额为531.1亿,较上一年度(2006)年减少22.3亿元,减少幅度为4%;营业额10亿以上的公司为12家,较2006年减少一家。(表一) 表一、2007年十亿以上公司营业状况一览表
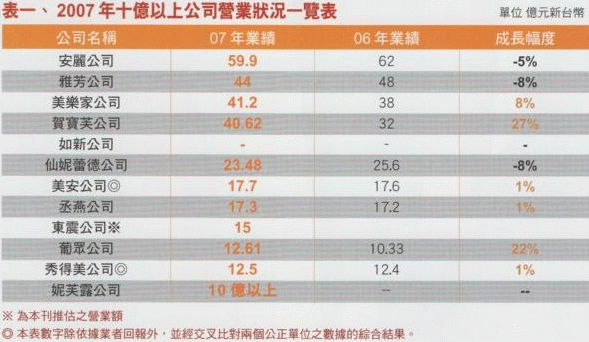
M化的铁证 12家营业额10亿以上的公司占全部营业家数之4.7%,但营业额却占总体营业额之60.9%。显示直销市场M化的现象越来越明显,中型公司的生存空间越来越小,除非能够设法较快成为大型公司;否则,没有特色没有策略的公司,只能跟95%的公司分食208亿的市场,平均一家只能有0.9亿的营业额;事实上,扣除五十大中11-50名直销公司的营业额,则小型直销公司平均营业额甚至小于五千万。 有些公司甚至年一千万年营业额都做不到,这样如何对希望透过直销事业改善生活的直销商有所交代? 日系公司完全退潮 有很长一段时期,台湾直销事业基本上是美商六家、日商两家、台湾两家的局面,不过,这种平衡从2006年开始被打破,2006年,本土的克缇公司与日系妮芙露公司双双退出十大行列,十大公司基本成为美商的天下,日系公司只剩善美得,而本土公司则暂时没有任何踪影。 到了2007年,十大公司的属性又产生了重大的变化,日系公司善美得继妮芙露之后,也退出了十大的行列,因此,十大行列中已无日系公司的踪影。 妮芙露与善美得的衰退,充分显示传统日系公司高单价耐久材产品概念及累积制的制度在直销消费化的时代浪潮中已经很难经得起考验,而日系退潮的残酷教训更说明了高投资风险的切盘或代理作法已经很难被精打细算的消费者所接受。 相对于传统日系公司的退潮,新概念的日系公司绿加利在最近两年则有相当出色的表现,绿加利是否有可能再未来挑战十大,并且成为日系公司的新代表,特别受到瞩目。 本土公司的机会 2007年,本土公司有两家直销公司进入十大的行列,一家为葡众,另一家为东震。 葡众公司在连续四年超过20%的成长之后,成为十大公司新面孔。 葡众公司从2004年开始,已连续四年大幅成长超过20%,2007年的营业额为12.6亿,较上一年度成长22%,这一股气势,使得葡众在完全不被同业注目之下,突然间成为十大公司。 葡众的崛起,与母公司葡萄王的行销策略、品牌策略有相当巧妙的关系,在葡众本身,经营手法显得极为低调,不过,葡萄王母公司密集的片头(电视节目开始前)广告策略,无一位葡众的产品与事业形象带来极大的效益,故而,继葡萄王灵芝王取得灵芝普销市场的龙头地位后,葡众的灵芝产品也在直销市场中取得领先的地位。 继灵芝之后,葡众也跟著母公司大力拓展优益菌市场,也有明显的成绩。 大多数公司并没有一个母公司可以带动事业部门,不过,葡众的连年高成长却给予直销界一个很重要的启示,那就是,任何一加工必须先了解自己真正的优势是什么?然后充分发挥这些优势,远比老是限在直销几个术语里面打转要好的多。 低调的东震公司以五型命理与日用保健产品结合,可以说是直销界的一个异数。东震也是2007年十大直销公司的新成员,也许,在不景气的情况下,五行的概念加上开运的诉求总有一定的市场。 即使在很多直销界的人看来,直销事业讲五行、谈开运,好像与生物科技与全球化浪潮有点格格不入,不过,东震坚持走自己的路,似乎也能避开竞争的红海,拥有自己的一片市场版图。 推荐的困难 2007年直销参加人口增加了38万人,总计直销参加人口为568万人。 如以领取奖金人数93万作为经营型直销商之基数,则2007年每人一年平均推荐人数只有0.3人左右,如果以月收入五万(201亿/60万)之3万3千位专职经营者为基数,则每人每年的平均推荐人数也只有11人。大致上,每位专职者每个月平均推荐人数约为一人,可见推荐相当不易。 服务的不足 相对于推荐的不易,如果568万参加人都能够受到关心呵护,进而产生消费产能,那么直销事业的表现将不可同日而语,问题是,从2007年真正有直销消费行为者只有128万人来看,多达440万(近五分之四)曾经参加者并没有被关心、呵护、耕耘,以致于这440万人即使不仇恨直销也显然与直销没有关系,即使有越来越多的直销企业设法以更精致的客户服务来补强这个缺口,不过,从440万这个数字或五分之四这个比率一就突显了,所有直销企业关心呵护既有消费者的服务空间还是很大。 除了市场M化的影响之外,直销行业未来还必须面对一个全球性健康产业通路的共同问题,那就是,直销通路在保健产品领域的通路优势正逐年递减中,在台湾,由于没有比较客观的保健产品通路的数据,在此我们引用韩国保健产业振兴院(KHIDI)、健康机能食品协会(KHSA)合作调查韩国保健品通路消长的数据来说明这一个直销行业必需谨慎以对的现象。 根据此依调查显示,直销通路于2004年仍旧是韩国保健产品绝对优势的通路,占所有保健产品贩售总值的79.2%,到了2005年,直销通路所贩售的的保健产品占全部保健产品总值的71.4;2006年又跌为69.1;2007年再次下跌为65%。 相对于直销通路销售保健产品的比率日益下滑,百货/药妆/网路等通路的保健产品销售比率则每年以10~20%的比率成长。 (出处/直销世纪杂志第187期,2008/07/1)