當台灣整體經濟成長停滯之際,傳銷產業成長幅度卻大幅超前,在歡欣之餘,對於如何應用這個獨特的特性讓更多公司、更多經營者投入這個產業,讓傳銷的影響力更不斷提升與擴展,值得醒思! 編輯部 無論就營業額和經營人數來看,2002年度直銷產業都有大幅的增加,可以說是豐收的一年。 前十大包辦50%以上的營業額 首先,就營業規模而言,2002年直銷全年營業總額為431.77億元,比起2001年的385億元,增加了46.04億元或11.94%的比例。 若就整體業績的分佈而言,10億元以上的十家直銷公司總共創造了227.62億元的營業額,佔總體營業額的52.72%(見〈解讀篇〉表一),且連續三年由前十大(表一)包辦50%以上的營業額。 表一︰2000-2002年台灣地區直銷公司業績一覽表(單位︰億元)
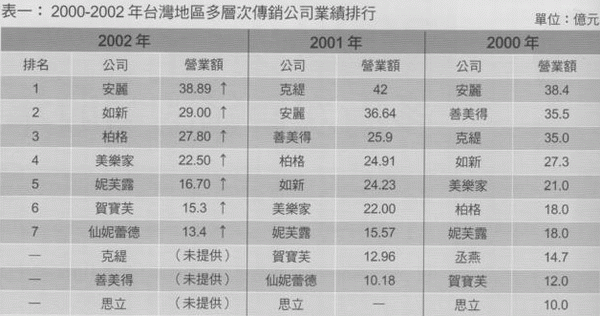
註︰ 1.公司名單由公平會提供。 2.屬單層次直銷事業之玫琳凱公司2002/2001年營業額同為18億元。 3.思力公司更名為思立。 4.根據《天下》及《商業週刊》2002年500大服務業報導,克緹公司營業額為50億元;根據《時報週刊》2002多層次傳銷公司前十大排行報導,克緹公司營業額為36.6億、善美德公司為20億元、思立公司為10億元。 52家1億元到10億元營業的公司則總共創造了167.81億元的營業額,佔了整體業績比例的38.87%。因此,營業額超過1億元以上的62家較具規模的直銷公司就佔了90%以上的業績,而這62家的公司數卻只佔252家實際經營公司數的24.61%,還不到四分之一。 因此,雖然將今年總營業額除以252加公司數所得到的每家營業額平均為1.71億元,略低於2001年的1.79億元,但從前面的數據來看,我們相信扣除新成立尚未進入正式營運軌道的直銷公司,大部分公司在去年是呈現成長的趨勢。 每百人中有14.56人曾參加直銷 其次,就參加人數來說,2002年共計有409.5萬人曾參加報備之直銷事業,比起2001年的392.9萬人次,增加了16.6萬人次,比例為4.22%。 然而,由於大部分業者並未限制其參加人不可加入其他直銷事業,因此扣掉25.28%曾參加兩個以上直銷事業的重複計數,2002年參加人數為326.9萬人,比起2001年的313.6萬人增加了13.3萬人,比例為4.24%。 從這個數字,我們可以展延兩個思考點: 1.以台灣人口總數來看,平均每百人中便有14.56人曾經參加直銷。對於將近15%的高參加率,未來吸引更多人加入的方向與策略為何?或者說如何讓原本並不認同直銷的對象從排斥到接受,甚至從接受到投入?再或者,如果開拓未接觸過直銷人口加入的困難度增加,如何讓加入的對象提高積極經營的比例,是否是業界應當共同認真思考的課題? 2.雖然加入人口的比例僅提高4.24%,但產業營業額的提高比率則為11.94%,因此,個人平均產值的推升應是整體直銷營業規模增加的關鍵。未來各公司的思考方向應當不僅放在新會員的招募,透過完整的教育訓練將既有經營者的產值提升,以及落實服務和客戶經營以提高消費者的忠誠度,是否為更具前瞻性的觀點? 市場活躍程度提升,經營資本額卻下降 無論是報備的直銷公司數、實際上仍從事直銷行為者,以及撤銷報備的數字來看,直銷產業整體經營的狀況是相當不錯的。 首先,2002年向公平會報備的直銷公司家數計有729家,較2001年的651家增加了78家,增加的比例為11.98%,和整體業績的成長比例是相當接近的。 其次,在所有報備的公司數中仍然從事直銷的公司達到252家,比2002年的215家多出了37家,而撤銷報備的家數則由2001年的97家減少到59家,減少的幅度達到39.18%。(見〈解讀篇〉表二) 這些數據資料背後所代表的意義是什麼?可以從兩個方面來看: 1.許多公司仍然認為直銷是一種值得投入的經營模式:當面臨傳統經營模式的條件越來越艱困,改由直銷模式嘗試是許多公司開始具備的思考方向。 然而,值得關切的是,這些公司是否真的瞭解直銷運作的精髓,真正認同其中的意義,願意為深耕這塊市場而努力;抑或抱持錯誤的想法,採取打帶跑的觀念,想要以最小的成本換取最大的效益,缺少永續經營的規劃,以及在不瞭解直銷的情況下,只因身邊有人給予不正確的資訊就貿然投入。 2.市場狀況的好轉:相較於2001年有97家辦理撤銷報備,2002年撤銷報備的家數降到59家,顯示比較多的公司在經營狀況上有所提升,或者至少可以說對未來還抱持樂觀期待的。 然而,儘管就市場活躍度來說大幅增加,可是有個數字其實是相當值得注意的,便是公司成立的資本額。 我們可以看出從1999年到2002年的直銷公司資本額分佈情況,未及500萬元的比率節節上升,而相對1000萬元到5000萬元和5000萬元以上資本額公司的比例卻是不斷下降。(表二) 表二:資本額分佈情形
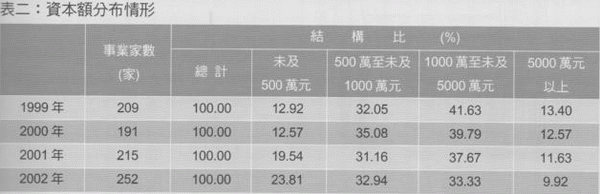
從好的方向來思考,絕大多數具規模的直銷公司都相當重視台灣市場,已先一步在台灣直銷市場佈局完成;而比較令人憂心的思考層面,則是絕大多數公司都在資金不是非常充裕的情況下打算在直銷市場上一搏。 當然,資本額並不一定代表是否打算永續經營,更不一定和成功的機率成正比,然而,在進入已經邁入成熟期的直銷市場,門檻已相對的提高,競爭也越趨激烈,要能跟已具規模和知名度的大型公司競爭,的確應當準備比較充分的資源,畢竟,要扭轉一般社會大眾對直銷公司的某些誤解,或者是化解「直銷做不久」、「直銷沒有根」等錯誤認知,需要投入市場的公司都能以永續經營的方向來規劃。 商品多元化是未來趨勢 在本次的調查中,公平會將直銷商品分成十四類進行統計,我們分別從銷售家數和銷售額兩個數字來加以觀察。(見〈解讀篇〉表三) 首先,就銷售家數來說,有166家公司(比例為65.87%)販售營養保健食品,為比例最高者,美容保養品則有132家公司(比例為52.38%)販售,居第二的地位,第三大類別則為清潔用品的75家,第四則為健康器材的38家,其銷售家數的排名和2001年是相同的。 其次,就銷售額加以探討,營養保健食品依然位居領先地位,以146.55億元佔了整體業績的33.94%;其次則為美容保養品的109.26億元(25.31%),第三位則為衣著與飾品的46.24億元,所佔的比率為10.71%,第四則為清潔用品的15.82億元,市場佔有率為3.66%。 值得注意的是,營養保健食品、其他類、寢具和減重食品為營業額成長最大的四個類別。全產業增加的46億元營業額中,營養保健食品就佔了25.42億元,而其他類則是增加了13.46億元,此外,寢具類和減重食品則分別成長了4.54億元和3.4億元。 營養保健食品營業額的增加,顯示國人預防保健觀念日益受到重視的因素固然是相當重要,許多原本將主力放在其他商品的業者,積極開發此類商品刺激市場消費也是相當重要的關鍵。 其他類則是繼去年大幅增加後再度的大放異彩,除了這兩年在市場上極為熱門的精油類商品外,許多原本極少透過直銷模式販售的商品,像是生前契約、電信等等加入直銷市場,也讓市場的商品產生日益多元化的趨勢。 此外,如果讀者留意商品的銷售家數,會發現銷售營養保健食品的166家加上有銷售美容保養品的132,總數已超過實際經營家數的252家,這是什麼原因呢? 很明顯的,這是因為許多直銷公司有著極多的商品線,而非經營單一商品,「一次購足」的概念與「品牌擴散效應」的策略,在現今的直銷產業極為流行。因此,商品本身固然是市場競爭最根本的關鍵,然而,是否能快速拓展通路,並加強消費者的品牌認同,實為未來直銷公司勝出的核心關鍵。 直銷商平均收入提高,對未來審慎樂觀 向來以「低投資、高報酬」激發經營者內在動力的直銷產業,在2002年度總共支出的佣金為196.61億元,占總營業額431.77億元的45.54%,較2001年的43.68%增加了1.86%。 簡言之,2002年直銷產業所發放的獎金比例為45.54%,這是所有公司獎金發放的平均值。然而,在這發放的金額中,2002年實質領取獎金的人數為63.1萬人,平均每人獲得獎金31,158元,相較於2001年的29,561元,每人平均增加了1,597元。 當然,這個數字還有極大的成長空間,然而,這並不代表像某些媒體解讀的「直銷不像想像中好賺」。 因為,在直銷事業的經營過程中,許多人的加入未必是基於「經營事業、獲得高收入」的目的,而是因為認同產品,希望透過加入會員獲得比較優惠的折扣;而加入事業希望能夠經營的人也未必全然想清楚自己在事業中要的是什麼,並且願意為所設定的目標全心投入,既然投入的程度低,獲得的報酬自然也相對無法提升。 然而,當經營者能夠真正認清直銷的本質,對於消費者落實服務,提供更多的附加價值;對於經營者完善的輔導,從經營心態、定位、專業知識與能力的培養,則直銷相較於其他事業,還是有較高的「投資報酬率」。 對於2003年營運之看法,多數業者的看法樂觀,近六成認為營業額將較2002年度增加,而只有17.46%的業者認為會減少。而業者預估2003年的營業總額為486.48億元,顯示對於直銷在今年的發展是相當有信心的。 對於經營過程中所遇到的阻礙,認為市場不景氣會影響經營的最多,有149家(佔59.13%),擔憂非法直銷業者破壞市場的有140家(佔55.56%),因為產品多元化趨勢,認為同類產品競爭加劇者有121家,另外感受到傳統行銷通路競爭的有55家,有趣的是,另外有44家對未來充滿信心,認為不會有任何問題。(見〈解讀篇〉表七) 數據之外的省思 數字固然重要,然而對整個產業更為重要的則是數字背後所代表的意義,以及面對這些數字,我們所應當有的深刻思考。 我們做這個排名的意義不只在提供數據,更在於提供您數字背後的思考: 1.2002年直銷產業營業規模達431.77億元,成長了將近12%。相較於產業的平均數,我們公司的成長幅度是高於平均值或是低於平均值?如果是高於平均值,成長的原因何在?今年如何維持持續成長甚至創造更高的成長幅度? 如果我們公司並未成長,或是衰退、或是低於平均值,問題在哪裡?我們該如何尋求突破? 2.當參加人數已經達到高點,新加入人數和比例減緩,我們該如何提高經營者的平均產值?我們可以透過什麼樣的努力讓更多人認同直銷事業的經營模式和理念?讓更多原本不認同直銷的優質對象,可以透過直銷形象的提升,認同度的增加進,而加入直銷產業,為業界注入更多的成長活力? 3.當台灣整體經濟成長停滯之際,為何直銷成長幅度大幅超前?這代表什麼意義?我們如何應用這個獨特的特性讓更多公司、更多經營者投入這個產業,讓直銷的影響力能不斷提升與擴展? 4.不景氣之下創造的高幅度成長,是否可能不僅出現在合法經營的直銷業者,相對的,也有許多非法直銷業者同樣運用這個機會點擴展,對市場未來發展造成潛在破壞?我們如何發揮更大的正面影響力,讓社會大眾有效分辨合法直銷與非法業者之間的區別,並建立對合法直銷的信心? (出處/直銷世紀雜誌第127期,2003/08/1)