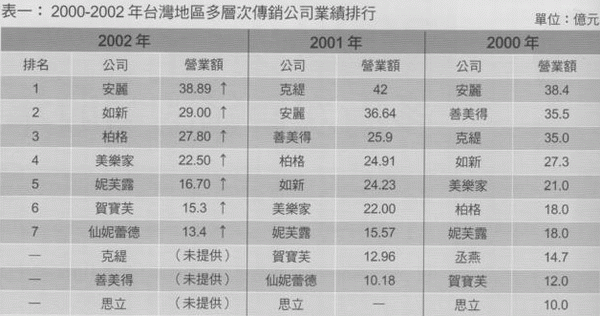
当台湾整体经济成长停滞之际,传销产业成长幅度却大幅超前,在欢欣之余,对于如何应用这个独特的特性让更多公司、更多经营者投入这个产业,让传销的影响力更不断提升与扩展,值得醒思! 编辑部 无论就营业额和经营人数来看,2002年度直销产业都有大幅的增加,可以说是丰收的一年。 前十大包办50%以上的营业额 首先,就营业规模而言,2002年直销全年营业总额为431.77亿元,比起2001年的385亿元,增加了46.04亿元或11.94%的比例。 若就整体业绩的分布而言,10亿元以上的十家直销公司总共创造了227.62亿元的营业额,占总体营业额的52.72%(见〈解读篇〉表一),且连续三年由前十大(表一)包办50%以上的营业额。 表一︰2000-2002年台湾地区直销公司业绩一览表(单位︰亿元)
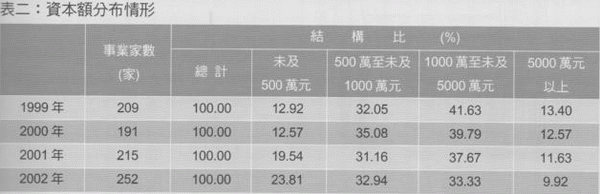
注︰ 1.公司名单由公平会提供。 2.属单层次直销事业之玫琳凯公司2002/2001年营业额同为18亿元。 3.思力公司更名为思立。 4.根据《天下》及《商业周刊》2002年500大服务业报导,克缇公司营业额为50亿元;根据《时报周刊》2002多层次传销公司前十大排行报导,克缇公司营业额为36.6亿、善美德公司为20亿元、思立公司为10亿元。 52家1亿元到10亿元营业的公司则总共创造了167.81亿元的营业额,占了整体业绩比例的38.87%。因此,营业额超过1亿元以上的62家较具规模的直销公司就占了90%以上的业绩,而这62家的公司数却只占252家实际经营公司数的24.61%,还不到四分之一。 因此,虽然将今年总营业额除以252加公司数所得到的每家营业额平均为1.71亿元,略低于2001年的1.79亿元,但从前面的数据来看,我们相信扣除新成立尚未进入正式营运轨道的直销公司,大部分公司在去年是呈现成长的趋势。 每百人中有14.56人曾参加直销 其次,就参加人数来说,2002年共计有409.5万人曾参加报备之直销事业,比起2001年的392.9万人次,增加了16.6万人次,比例为4.22%。 然而,由于大部分业者并未限制其参加人不可加入其他直销事业,因此扣掉25.28%曾参加两个以上直销事业的重复计数,2002年参加人数为326.9万人,比起2001年的313.6万人增加了13.3万人,比例为4.24%。 从这个数字,我们可以展延两个思考点: 1.以台湾人口总数来看,平均每百人中便有14.56人曾经参加直销。对于将近15%的高参加率,未来吸引更多人加入的方向与策略为何?或者说如何让原本并不认同直销的对象从排斥到接受,甚至从接受到投入?再或者,如果开拓未接触过直销人口加入的困难度增加,如何让加入的对象提高积极经营的比例,是否是业界应当共同认真思考的课题? 2.虽然加入人口的比例仅提高4.24%,但产业营业额的提高比率则为11.94%,因此,个人平均产值的推升应是整体直销营业规模增加的关键。未来各公司的思考方向应当不仅放在新会员的招募,透过完整的教育训练将既有经营者的产值提升,以及落实服务和客户经营以提高消费者的忠诚度,是否为更具前瞻性的观点? 市场活跃程度提升,经营资本额却下降 无论是报备的直销公司数、实际上仍从事直销行为者,以及撤销报备的数字来看,直销产业整体经营的状况是相当不错的。 首先,2002年向公平会报备的直销公司家数计有729家,较2001年的651家增加了78家,增加的比例为11.98%,和整体业绩的成长比例是相当接近的。 其次,在所有报备的公司数中仍然从事直销的公司达到252家,比2002年的215家多出了37家,而撤销报备的家数则由2001年的97家减少到59家,减少的幅度达到39.18%。(见〈解读篇〉表二) 这些数据资料背后所代表的意义是什么?可以从两个方面来看: 1.许多公司仍然认为直销是一种值得投入的经营模式:当面临传统经营模式的条件越来越艰困,改由直销模式尝试是许多公司开始具备的思考方向。 然而,值得关切的是,这些公司是否真的了解直销运作的精髓,真正认同其中的意义,愿意为深耕这块市场而努力;抑或抱持错误的想法,采取打带跑的观念,想要以最小的成本换取最大的效益,缺少永续经营的规划,以及在不了解直销的情况下,只因身边有人给予不正确的资讯就贸然投入。 2.市场状况的好转:相较于2001年有97家办理撤销报备,2002年撤销报备的家数降到59家,显示比较多的公司在经营状况上有所提升,或者至少可以说对未来还抱持乐观期待的。 然而,尽管就市场活跃度来说大幅增加,可是有个数字其实是相当值得注意的,便是公司成立的资本额。 我们可以看出从1999年到2002年的直销公司资本额分布情况,未及500万元的比率节节上升,而相对1000万元到5000万元和5000万元以上资本额公司的比例却是不断下降。(表二) 表二:资本额分布情形
从好的方向来思考,绝大多数具规模的直销公司都相当重视台湾市场,已先一步在台湾直销市场布局完成;而比较令人忧心的思考层面,则是绝大多数公司都在资金不是非常充裕的情况下打算在直销市场上一搏。 当然,资本额并不一定代表是否打算永续经营,更不一定和成功的机率成正比,然而,在进入已经迈入成熟期的直销市场,门槛已相对的提高,竞争也越趋激烈,要能跟已具规模和知名度的大型公司竞争,的确应当准备比较充分的资源,毕竟,要扭转一般社会大众对直销公司的某些误解,或者是化解「直销做不久」、「直销没有根」等错误认知,需要投入市场的公司都能以永续经营的方向来规划。 商品多元化是未来趋势 在本次的调查中,公平会将直销商品分成十四类进行统计,我们分别从销售家数和销售额两个数字来加以观察。(见〈解读篇〉表三) 首先,就销售家数来说,有166家公司(比例为65.87%)贩售营养保健食品,为比例最高者,美容保养品则有132家公司(比例为52.38%)贩售,居第二的地位,第三大类别则为清洁用品的75家,第四则为健康器材的38家,其销售家数的排名和2001年是相同的。 其次,就销售额加以探讨,营养保健食品依然位居领先地位,以146.55亿元占了整体业绩的33.94%;其次则为美容保养品的109.26亿元(25.31%),第三位则为衣著与饰品的46.24亿元,所占的比率为10.71%,第四则为清洁用品的15.82亿元,市场占有率为3.66%。 值得注意的是,营养保健食品、其他类、寝具和减重食品为营业额成长最大的四个类别。全产业增加的46亿元营业额中,营养保健食品就占了25.42亿元,而其他类则是增加了13.46亿元,此外,寝具类和减重食品则分别成长了4.54亿元和3.4亿元。 营养保健食品营业额的增加,显示国人预防保健观念日益受到重视的因素固然是相当重要,许多原本将主力放在其他商品的业者,积极开发此类商品刺激市场消费也是相当重要的关键。 其他类则是继去年大幅增加后再度的大放异彩,除了这两年在市场上极为热门的精油类商品外,许多原本极少透过直销模式贩售的商品,像是生前契约、电信等等加入直销市场,也让市场的商品产生日益多元化的趋势。 此外,如果读者留意商品的销售家数,会发现销售营养保健食品的166家加上有销售美容保养品的132,总数已超过实际经营家数的252家,这是什么原因呢? 很明显的,这是因为许多直销公司有著极多的商品线,而非经营单一商品,「一次购足」的概念与「品牌扩散效应」的策略,在现今的直销产业极为流行。因此,商品本身固然是市场竞争最根本的关键,然而,是否能快速拓展通路,并加强消费者的品牌认同,实为未来直销公司胜出的核心关键。 直销商平均收入提高,对未来审慎乐观 向来以「低投资、高报酬」激发经营者内在动力的直销产业,在2002年度总共支出的佣金为196.61亿元,占总营业额431.77亿元的45.54%,较2001年的43.68%增加了1.86%。 简言之,2002年直销产业所发放的奖金比例为45.54%,这是所有公司奖金发放的平均值。然而,在这发放的金额中,2002年实质领取奖金的人数为63.1万人,平均每人获得奖金31,158元,相较于2001年的29,561元,每人平均增加了1,597元。 当然,这个数字还有极大的成长空间,然而,这并不代表像某些媒体解读的「直销不像想像中好赚」。 因为,在直销事业的经营过程中,许多人的加入未必是基于「经营事业、获得高收入」的目的,而是因为认同产品,希望透过加入会员获得比较优惠的折扣;而加入事业希望能够经营的人也未必全然想清楚自己在事业中要的是什么,并且愿意为所设定的目标全心投入,既然投入的程度低,获得的报酬自然也相对无法提升。 然而,当经营者能够真正认清直销的本质,对于消费者落实服务,提供更多的附加价值;对于经营者完善的辅导,从经营心态、定位、专业知识与能力的培养,则直销相较于其他事业,还是有较高的「投资报酬率」。 对于2003年营运之看法,多数业者的看法乐观,近六成认为营业额将较2002年度增加,而只有17.46%的业者认为会减少。而业者预估2003年的营业总额为486.48亿元,显示对于直销在今年的发展是相当有信心的。 对于经营过程中所遇到的阻碍,认为市场不景气会影响经营的最多,有149家(占59.13%),担忧非法直销业者破坏市场的有140家(占55.56%),因为产品多元化趋势,认为同类产品竞争加剧者有121家,另外感受到传统行销通路竞争的有55家,有趣的是,另外有44家对未来充满信心,认为不会有任何问题。(见〈解读篇〉表七) 数据之外的省思 数字固然重要,然而对整个产业更为重要的则是数字背后所代表的意义,以及面对这些数字,我们所应当有的深刻思考。 我们做这个排名的意义不只在提供数据,更在于提供您数字背后的思考: 1.2002年直销产业营业规模达431.77亿元,成长了将近12%。相较于产业的平均数,我们公司的成长幅度是高于平均值或是低于平均值?如果是高于平均值,成长的原因何在?今年如何维持持续成长甚至创造更高的成长幅度? 如果我们公司并未成长,或是衰退、或是低于平均值,问题在哪里?我们该如何寻求突破? 2.当参加人数已经达到高点,新加入人数和比例减缓,我们该如何提高经营者的平均产值?我们可以透过什么样的努力让更多人认同直销事业的经营模式和理念?让更多原本不认同直销的优质对象,可以透过直销形象的提升,认同度的增加进,而加入直销产业,为业界注入更多的成长活力? 3.当台湾整体经济成长停滞之际,为何直销成长幅度大幅超前?这代表什么意义?我们如何应用这个独特的特性让更多公司、更多经营者投入这个产业,让直销的影响力能不断提升与扩展? 4.不景气之下创造的高幅度成长,是否可能不仅出现在合法经营的直销业者,相对的,也有许多非法直销业者同样运用这个机会点扩展,对市场未来发展造成潜在破坏?我们如何发挥更大的正面影响力,让社会大众有效分辨合法直销与非法业者之间的区别,并建立对合法直销的信心? (出处/直销世纪杂志第127期,2003/08/1)