全球华人直销媒体第一品牌 · 创刊于 1993
全球华人直销媒体第一品牌
None分类15

跨越单一市场的障碍─掌握全球市场脉动<美国篇>
分类15 · 编辑部 · 2010 年 8 月号 No.212
跨越单一市场的障碍─掌握全球市场脉动<美国篇>
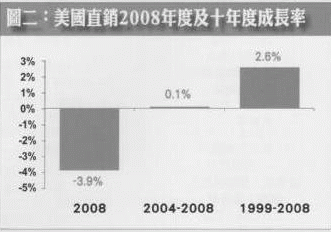
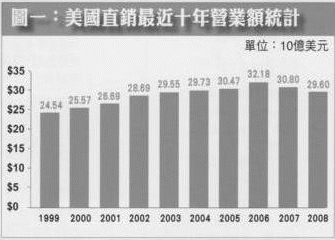
编辑部 由于截至2010年7月间,美国直销仍无2009年的更新数据,因此,分析美国直销行业最新发展概况,仍需依据2008年的报告。 2007及2008两年出现了盘整现象 首先是最受关注的市场营业总额部分,2008年美国直销市场的营业总额为296亿美元(图一),较2007减少12亿美元,减少幅度为3.9%(图二);较2006年之最高点减少25亿美元。显示美国直销市场在2007及2008两年出现了盘整现象。以十年的数据来看,美国直销营业总额也只有2.6%的成长,美国市场成长缓慢的现象,值得一向以倍增为诉求的直销行业加以关注与探讨。 图一:美国直销最近十年营业额统计
图二:美国直销2008年度及十年度成长率

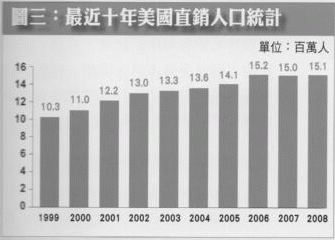
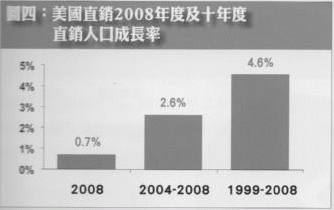
直销人口约1500万人 以直销人口而言,2008年美国直销人口为1500万人,2006年也是直销人口的最高点,为1520万,2007年与2008年虽皆不及2006年,但也都有1500万的水准。(图三)以十年的数据而言,直销人口的十年成长率4.6%(图四)虽然比营业总额十年成长率略高,但仍不符合一般组织倍增的认知,显示倍增只是一种事业推广的诉求,真正重要的还是要让那些好不容易接受直销的人进一步认同直销。 图三:最近十年美国直销人口统计

图四:美国直销2008年度及十年度直销人口成长率

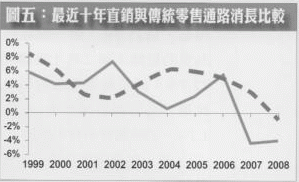
最近十年直销与传统两大通路明显出现下滑现象 如果拿直销通路与传统通路做比较,最近十年间,两大通路很明显都出现下滑的现象(图五),这显示美国民众早在十年前就已经出现消费趋于紧缩的征兆,一路下滑的结果乃导致了严重的金融风暴。 虽然直销与传统通路皆受到通缩趋势的影响,不过从数据来看,直销显然比传统通路受到了更严峻的考验,特别是2006~2007之间,瞬间下滑近12%,一方面让许多业者措手不及,另一方面也说明了直销产品是否能够扎根于民众生活中的重要性,否则,如果产品不能进入消费者的生活中,当消费面临选择的时候,直销产品往往会被列为暂不消费的对象。 图五:最近十年直销与传统零售通路消长比较

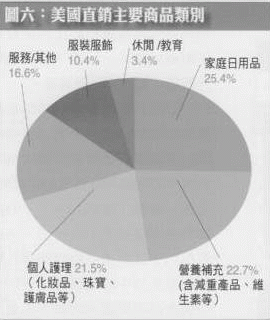
主要商品:日用品、健康产品、美容保养品 在消费者荷包紧缩,以民生为重及传统通路经营保健产品有成的激烈竞争之下,健康类的产品在美国直销市场似已不再吃香,从实际数据来看,美国直销市场中最主要的产品类别为家庭日用品,占25.4%,这一点显然符合民生为重的思维;第二名才是健康产品,占22.7%;而且健康产品的市场比重也只比第三名的美容保养产品(21.5%)多了1.2%,很难说会不会很快沦为第三名(图六)。这一点值得老是拿了几种保健产品就想闯荡天下,宣称可以争霸全球的老板们好好思考。 图六:美国直销主要商品类别

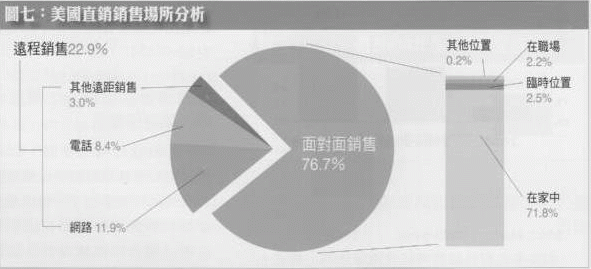
家庭是美国直销最合适发展的场所 长期以来,美国直销的主要销售地点皆为家庭,2008年也没有太大的变化,以家庭为销售地点的比率依就高达71.8%,其次为远距销售为22.9%,含网路销售(11.9%)及电话销售(8.4%),这一点说明了直销产品需要更多的沟通与信赖,而家庭无疑是进行沟通建立信赖最合适的场所。(图七) 在台湾,虽然没有充分数据呈现以家庭作为销售场所的比重,不过,这个比率可能并不会太高,因此,能够取代家庭沟通与信赖功能的实体卖场乃成为台湾直销市场的主流模式之一。 图七:美国直销销售场所分析

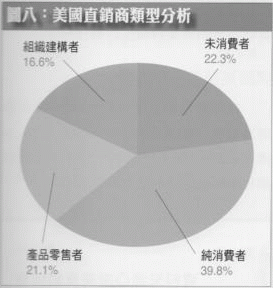
在2008年的直销商属性数据上,只有22.3%的直销商于当年度没有消费,其余不论是纯消费者或经营者(含零售者及组织发展者),比率高达77.7%。(图八)也就是说,1500万的直销人口中,有1100万以上的人有消费行为,这一点远比台湾500多万直销人口却只有146万人消费的现象要健康许多。 图八:美国直销商类型分析

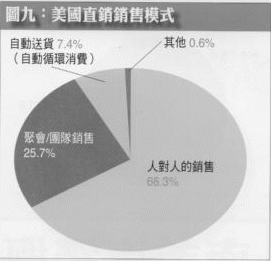
年度循环消费额高达700亿台币 美国直销销售模式仍以个人对个人为主,占66.3%;聚会及团队销售居次,有四分之一强(25.7%),另外,自动循环消费模式也越来越受到直销行业的重视,所占比率也也明显上升,占7.4%。这个数字看起来好像不起眼,但是如果换算成营业额的话,则2008年共有21.9亿美元,相当于700亿台币的商品是透过循环消费完成。(图九) 图九:美国直销销售模式

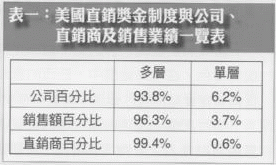
美国直销奖金制度分析 就在不到十年之前,单层次直销公司仍在美国市场上占有四分之一的比率,但是短短十年之间,美国市场的单层次制度已几近完全退潮,至2008年只剩下6.2%的公司采行单层奖金制度。而从业绩的表现上来看,多层次公司的营业额更高达96.3%。6.2%的单层公司之营业额只占全部营业额的3.7%。在直销商结构上面,多层优势更为明显,总计有99.4%的直销商选择了多层次的奖金制度。6.2%的单层直销公司的直销商只占所有直销商的0.6%。(表一) 表一:美国直销奖金制度与公司、直销商及销售业绩一览表

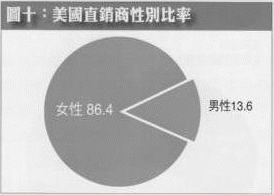
美国直销商性别分析 女多于男是世界各国直销的普遍现象,但是在美国,女性的比率更高达八成六(图十)。在十年前(2000年),美国直销男女性别比率还有27:73,2008年却只剩下13.6:86.4,这个性别比率的明显变化会不会成为其他地区的先声,也相当值得直销同业持续加以关注。 图十:美国直销商性别比率

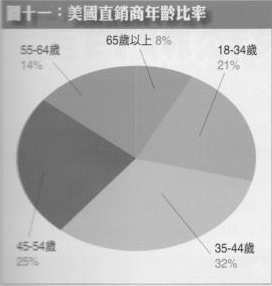
美国直销商年龄分析 在年龄分布上,以35-54岁的壮年族群为最多,两者合计57%,其次为18-34岁,占21% (图十一)。由此显示,美国直销在年轻化的工程上面颇有成就。 图十一:美国直销商年龄比率

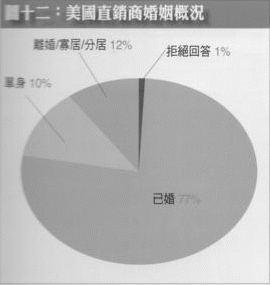
美国直销商婚姻状况分析 美国直销人口有七成七为已婚,只有一成是单身,离婚或寡居者则有一成二(图十二),这个现象与直销业所建立的「以家庭为核心价值」的特有直销传统有密切关系,而大多数直销公司一般都是夫妻同体的直销权,且多以女性为直销权代表人,这或许也是为什么近十年男性直销商锐减的说明吧。 图十二:美国直销商婚姻概况

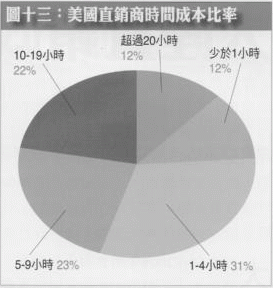
美国直销经营者每周投入时间分析 直销号称低风险高报酬,或许直销真的可以不需要投入大笔金钱,但是时间成本却绝对不能少,时间成本的多寡往往会与事业的成就有著明显的因果关系。 2008年,美国直销经营者有12%每周投入不到一小时时间,这类直销经营者基本上有点玩票性质,甚至还称不上真正的经营者。另外,每周投入1~9小时的经营者有54%(含1~4小时31%及5~9小时23%),这类经营者可以视为兼职经营者。最后,每周投入10小时以上的经营者合计34%,这类经营者可以视为专职经营者,而在专职者中,12%每周投入超过20小时的经营者,时间投入最多,也最有可能获得更丰厚的收入与成就。(图十三) 图十三:美国直销商时间成本比率

南美直销概述 南美洲对台湾人来说是一个陌生的区域,不过,南美在直销方面的表现其实也很有特色,在南美诸国中,巴西的表现最为抢眼,以69亿美元的营业额占全部南美直销协会会员市场八个国家总营业额95亿美元的72.6%。巴西共有直销商160万人。 巴西之后,南美各国市场的营业表现依序为阿根廷第二,营业额9.33亿美元,直销商71万人;哥伦比亚第三,营业额8.41亿美元,87万直销商;智利第四,营业额4.18亿美元,25万直销商;厄瓜多尔第五,营业额2.6亿美元,20万直销商;乌拉圭第六,营业额2.1亿美元,3.4万直销商。至于委内瑞拉和秘鲁因数据不全,无法列入计算。 南美的政经条件经常出现极端的变化,这一个独特的区域因素经常对直销造成巨大的冲击,例如2001年阿根廷经济崩溃;又如更早之前巴西因货币政策引爆的财政危机,都成为影响南美直销市场的重大因素。 南美直销另一个挑战来自于南美有关营养和医疗的管理法规所形成的市场障碍。由于卫生要求严苛,执法人员专业却相对不足,以至于涉及营养与健康的产品早期在南美市场发展并不顺利。 这个现象近年来显然已有较大的改变,不过这个改变并没有为南美本土保健品制造商带来帮助。不论是法规、管理者甚至消费者本身,显然对于本土制造的保健品没有信心,因此来自国外,特别是来自于美国的营养保健产品更受到南美民众的欢迎。 虽然保健品已开始在南美直销市场抬头,但由于绝大多数直销商都是女性,因此美容保养品、化妆品与香水仍是最畅销的类别。 (出处/直销世纪杂志第212期,2010/08/1)