
2024年台灣直銷產業發展概況調查報告摘要與重點分析
‧資料來源/公平交易委員會
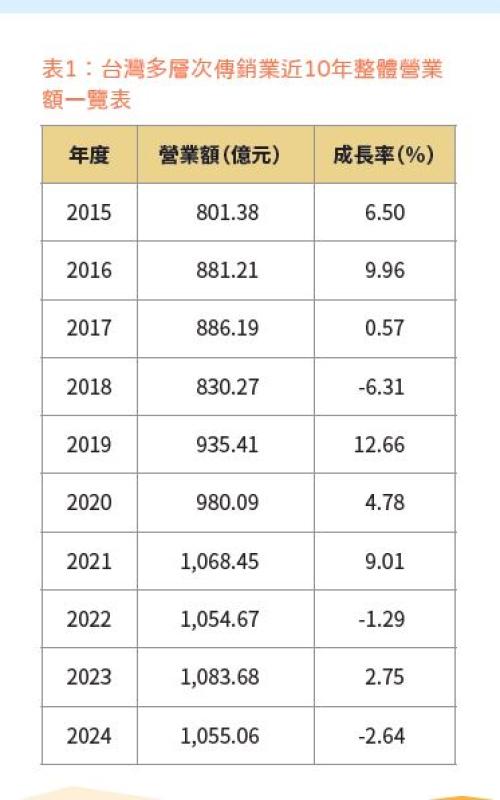
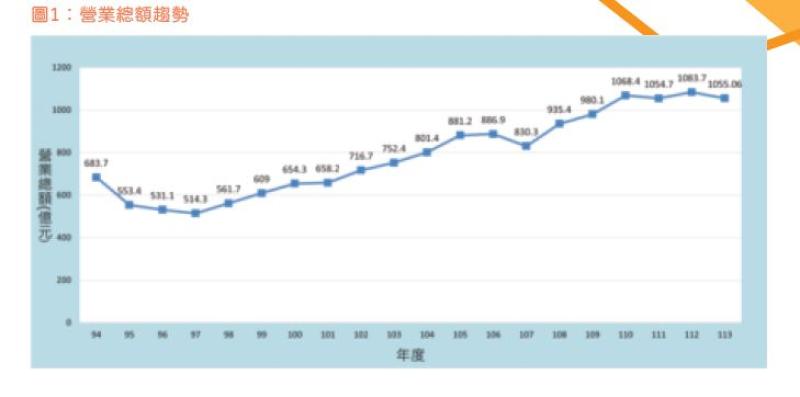
- 連4年營業總額突破千億
多層次傳銷事業在2023年營業總額創新高、成長2.75%後,2024年幾乎跌回2022年的水平,以2.64%的負成長,收在1055.06億元新台幣,但已連續第4年站上千億。
觀察近20年來的營業總額變化情形,整體來說呈現攀升趨勢。2004年罕見大幅度成長31%,以683億達到第一波高峰,隨後因大型公司的崩跌與市場策略調整,而爆出空前的下滑。這一波的谷底出現在2008年(514.3億),之後即逐年穩定成長。
幾個重要指標是:2010年、2013、2015年分別突破600億、700億、800億,2018年受到景氣和電商興起影響,出現了10年來僅見的下滑;不過,2019年隨即反彈、成長近13%,突破900億元,2021年首度突破千億元大關至今。
在新冠疫情最嚴重的2021年,直銷都能以其反脆弱性,成長9%,成為千億產業,因此,如果要把近3年的疲軟全推給大環境不景氣,恐怕也不盡公平,畢竟根據主計處的報告,2024年台灣全年消費者物價指數(CPI)漲幅為2.18%,雖然是連續3年突破2%的通膨警戒線,但扣除颱風豪雨推升蔬果價格、外食費與房租持續上漲等因素,核心CPI(扣除蔬果與能源)為1.88%,顯示物價壓力略有緩和,看起來「兇手」似另有其因。
- 10億俱樂部22家,包辦7成以上營收
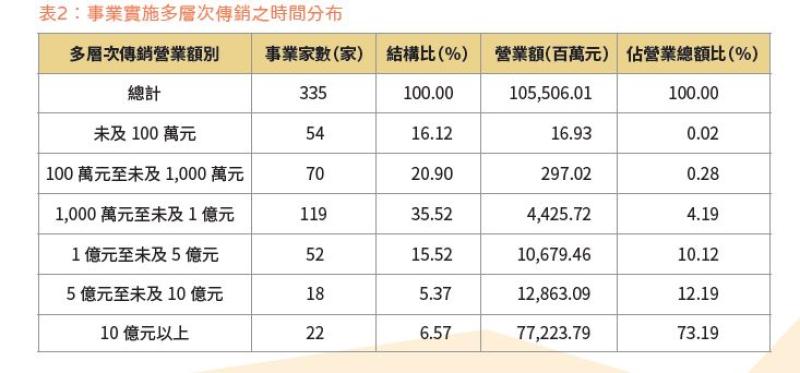
從營業額分布來看,營業額介於1000萬元至未達1億元的事業家數最多,有119家(佔事業總家數35.52%),營業額合計約44.25億元,佔整體營業額4.19%;次為營業額介於100萬元至未達1000萬元的有70家(佔事業總家數20.90%),營業額約2.97億元,僅佔整體營業額0.28%。
營業額達10億元以上的則有22家,合計772.2億元,包辦了73.19%營收,但這個群體的平均營業額由2023年的35.43億微降至35.10億,顯示頭部沒有繼續把盤面往上拉。而營業額5億以上事業計有40家,也就是說,做到5億,即可進入台灣直銷前40大;而10億,依然是前20大的觀察指標。
另根據公平會針對營業額變化部分的統計分析也發現,2024年營業額增加的事業為107家,佔樣本數271家的39.48%,意即有6成的事業業績是衰退的。業績成長家數與佔比較前一年雙降,顯見成長的廣度在縮,直銷產業的經營挑戰仍大。(曾訂貨佔比自 60.30%降至 53.15%,顯示啟動與回購的轉化鏈更吃力)
- 成立不到4年的公司約佔1/3
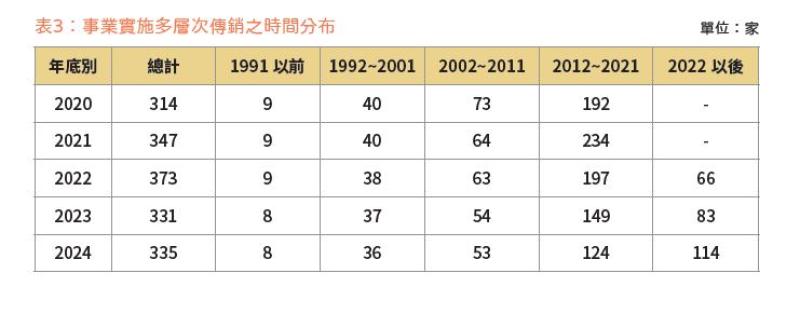
本次調查對象共433家,實際回報事業369家,扣除尚未實施多層次傳銷事業25家及已停(歇)業9家後,2024年仍有實施多層次傳銷的事業計335家,較2021年的331家,增加4家。
根據調查,最早實施直銷事業的業者開始於1985年。而就335家事業的報備實施時間觀察,以2012年至2021年實施多層次傳銷的事業計124家最多,佔比高達37.01%;其次為2022年以後實施多層次傳銷的事業計114家,佔34.23%,亦即市場上約有1/3的公司成立不滿4年。
比較歷年事業實施多層次傳銷的時間分布,2011年以前成立的家數幾乎沒有什麼變化,可見經過時間考驗而仍存續經營的資深公司,其事業體質相對穩健,呈現穩定發展狀態。
而2012~2021年成立的家數在2024年較前一年減少25家,2022年以後成立的則較前一年增加了31家,這顯示近年確實有一波進場潮,但同時汰換也在加速,退場主要集中於進場未滿10年的群體。
換句話說,由於看好直銷大餅,新公司持續湧入市場,卻也快速不敵競爭、慘遭淘汰,最後呈現「淨增不多、流動很大」。在公平會的報告中也指出,事業進入後的前幾年,因內外體制與組織發展壓力較高,能否存續經營端視能否通過市場競爭的考驗。
- 356萬名傳銷商,約每7人就有1人投入傳銷
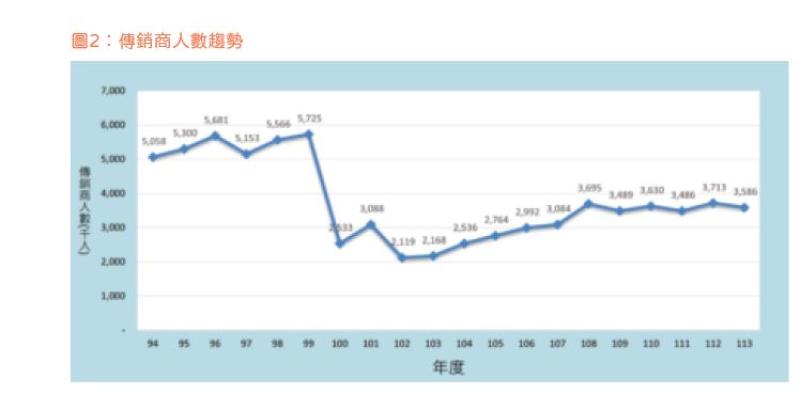
2024年底傳銷商人數達到358.6萬人,較2023年底371.3萬人,減少12.7萬人。但因部分傳銷商重複參加1家以上,經剔除重複加入人數後,傳銷商人數為356.8萬人。依內政部統計資料,我國2024年底人口數約為2,340.02萬人,因此,加入傳銷率(參加傳銷人數佔全國總人口數之比率)約15.25%,即平均每萬人中有1525人加入多層次傳銷,較2023年底之15.77%,減少0.52個百分點。
- 新加入傳銷商佔比約18%
2024年新加入傳銷商人數計63.9萬人,佔傳銷商總數(358.6萬人)的17.82%,較2023年新加入傳銷商人數(70萬人)減少6.1萬人。進人的水位在退,卻沒有平均退。有68.36%的公司一年新進不到500人,而頂端卻在放大吸力,營收10億以上的公司合計攬走約43.82萬新兵,且有2家單年各吞下5萬多人,流量明顯向強者聚集。
這裡有一個表面的矛盾點,2024年新進63.9萬人、退出約41.0萬人,但年終傳銷商總數卻減少約12.7萬,關鍵在統計的時間點不同,所以不能把「新進-退出」直接拿來對沖。
公平會也解釋了:事業進出變動頻繁,所以不能用「去年總數+今年新進-今年總數」來推算退出人數。新進、退出是各公司回報的年度流動量,可能含同年加入又退出、或跨公司移動的重複人次;但年終總數是年底在案的人數,因此新進大於退出,未必能轉成年底的淨增加。
- 女性居多、熟齡為主
據調查數據顯示,2024年女性傳銷商有258.38萬人,佔傳銷商總人數比重為72.05%,較2023年度減少0.17個百分點。
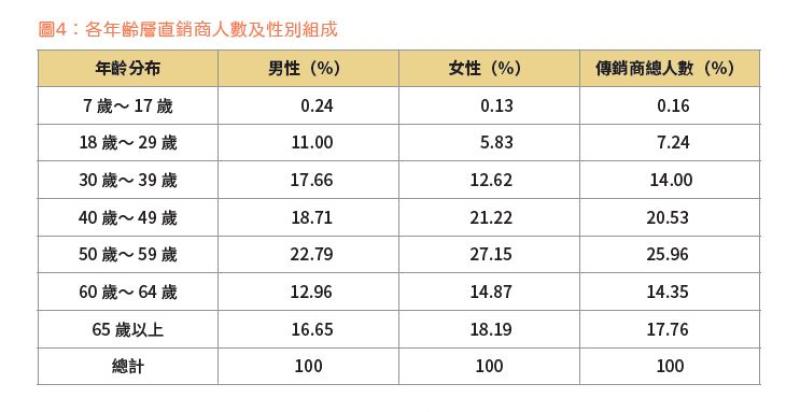
從年齡層分布來看,直銷的「主力輪廓」很一致:女性居多、熟齡為主。女性佔72.05%、男性27.95%;年齡峰值落在50~59 歲(25.96%),其次是40~49 歲(20.53%),而65歲以上佔17.76%,顯示這是一個由中高齡撐盤的市場。
進一步看男女結構,女性在熟齡端集中度更高(女:50~59歲,27.15%;60~64歲,14.87%;65+,18.19%),男性則在較年輕帶較多,佔比超越女性(男:30~39歲,17.66%;18~29 歲,11.00%)。
- 獎金支付比佔25%,傳銷商平均年收入約4.65萬元
優渥的獎勵機制仍是招募誘因。2024年多層次傳銷事業合計發放佣(獎)金約456.33億元,佔整體營業總額43.25%,比前一年的42.96%小升0.29個百分點。就家數分布看,30%~40%的事業最多(80家,23.88%),其次是40%~50%(77家,22.99%);≧50%的「高發放群」共有59家(17.61%),其中50%~60%為37家、60%~70%為14家、≧70%為8家。
曾領到獎金者約98.1萬人,佔傳銷商總數27.36%;人均約46,484元/年,較2023年小降453元。從性別觀察,女性受領者74.10萬人(75.49%)、領取332.14億、人均44,822元;男性24.06萬人、領取124.19億、人均51,605元。結構仍是女多量大、男性人均較高,女性在受領人數與總額上壓倒性領先。
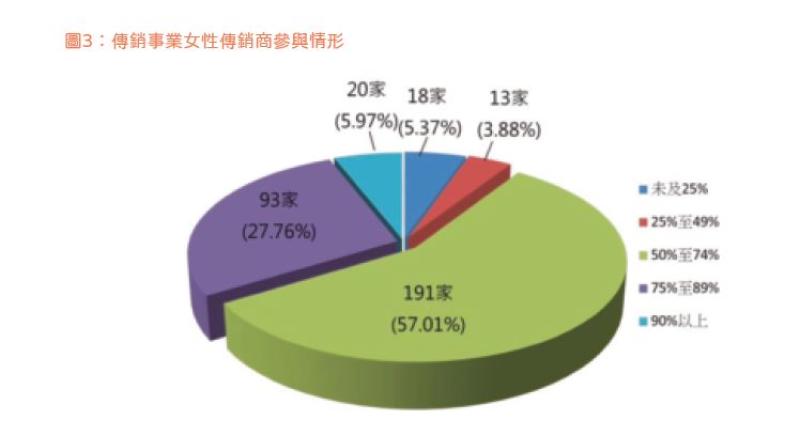
而觀察「各事業前10名受領者中的女性人數」分布,女性≧6人的公司合計69.56%,多數公司的領取高額獎金名單仍以女性居多。
從支付比微升、人均卻微降的情形來看,公司端把獎勵支出佔比拉高到43.25%,但人均仍落在4.65萬左右且小幅下滑,顯示加碼更偏向少數高產出者,而非全面墊高。
獎金發放比例主流落在30%~40%、40%~50%區間,逾半數事業的支付比介於20%~50%之間,仍是市場常態;≧60%的極高發放比例相對少見,但也有約6.5%。
- 營養食品+美容保養雙主力,合計超過8成
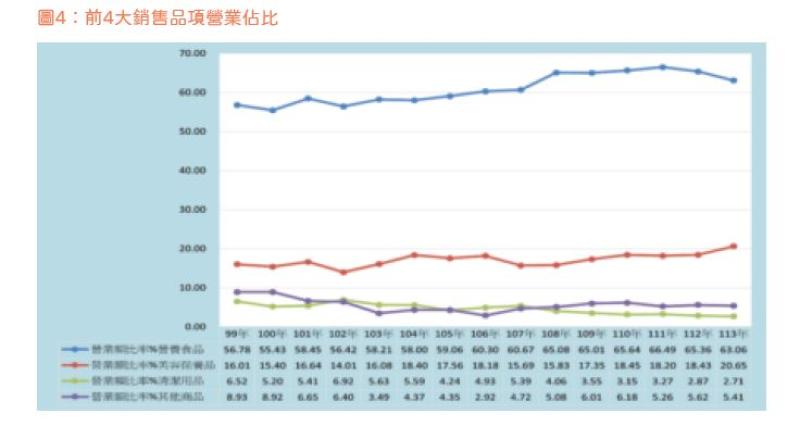
2024年的商品版圖依舊由營養食品與美容保養品把持大局:營養食品營業額約665.34億元(佔63.06%),美容保養品約217.92億元(佔20.65%),兩者合計佔比高達83.72%,其餘如「其他類」(含精油、開運商品等)約57.05億元(佔5.41%)、清潔用品約28.60億元(佔2.71%),屬於相對小眾但穩定的補位型品項。
若以個別營業額來看,美容保養逆勢走高、營養食品回檔:美容保養金額較前一年增加約18.15億元(+9.09%),營養食品則減少約43億元(-6.07%),其他類亦小幅下滑(約-3.84億元、-6.31%)。
如果從公司成立時間觀察,最新一波進場(2022年以後)的公司,商品配置明顯偏向美容保養(美容佔比58.02%>營養36.41%)。從統計可看出,營養食品仍是大宗,老字號長年主打營養保健,但新秀品牌把火力集中在美容保養,成為把美容保養品曲線往上推的關鍵力量。
- 網購與社群滲透率續升
採行網路銷售商品的傳銷事業230家(68.66%),較2023年的64.65%再增4.01個百分點;使用線上訂購機制者221家(65.97%),設立網路商城者196 家(58.51%),兩者皆有者187家(55.82%),顯見目前業者的數位行銷仍以「網路購物」為主軸。
就網路商城經營型態來看,自行設立185家(55.22%)、與他人合作9家(2.69%)、兩者皆有4家(1.19%)。進一步看商城銷售額分布:未達10萬元38家(19.39%);10~100萬31家(15.82%);100~1000萬40家(20.41%);1000~5000萬29家(14.80%);5000萬~1億16家(8.16%);1億元以上39家(19.90%),表現仍見兩極化。
透過網路媒介推廣的事業228家(68.06%);其管道以事業網站居首204家(60.90%),依序為臉書粉專118家(35.22%)、LINE官方帳號62家(18.51%)、YouTube頻道37家(11.04%),App 3家(0.90%)、其他6家(1.79%)。
運用直播推廣者93家(27.76%);內容以傳銷商教育訓練71家(21.19%)最多,其次公開說明會(OPP)55家(16.42%)、年會/表揚或新品發表 38 家(11.34%)、其他7家(2.09%)。
長期對照來看:2017年時,採行網路銷售48.38%、透過網路媒介推廣53.98%、直播推廣13.57%;與2024年相比,滲透率明顯走升。
因此,「網路購物/自建商城」仍是主流,社群與直播成為基本配備;數位觸點普及帶動的是廣度提升,但商城銷售額呈現兩極(>1億19.90%與<10萬19.39%),顯示要有內容與轉化力,才能把流量變業績。